La restauración española vuelve a demostrar su capacidad de resistencia en un entorno complejo. Pero también nos recuerda algo esencial: la industria de food service ya no puede entenderse únicamente como “comer fuera de casa”. El mercado se ha redefinido. Hoy hablamos de todas las ocasiones de consumo inmediato, independientemente del canal en el que se produzcan: restauración independiente y organizada, vending, gasolineras, panaderías, consumo onboard, tiendas de conveniencia o incluso el propio supermercado cuando ofrece soluciones listas para consumir y propuestas on the go.
Esta ampliación del perímetro no es menor. Refleja una transformación profunda en la forma en que el consumidor decide qué comer, dónde comprarlo y cuánto está dispuesto a pagar por ello. Como hemos venido observando en Circana, las fronteras entre retail y restauración se han difuminado hasta casi desaparecer: el consumidor ya no piensa en canales, piensa en conveniencia, valor, experiencia y adecuación al momento de consumo.
Un mercado que crece, pero con un consumidor más selectivo
En lo que va de año hasta mayo de 2026, el mercado español de food service, entendido como el conjunto de ocasiones de consumo inmediato, crece un +2,4% en gasto frente al mismo periodo del año anterior, según datos de Circana Foodservice Panel Crest.
Sin embargo, este crecimiento no viene impulsado por un aumento del tráfico. De hecho, las ocasiones de consumo se ajustan ligeramente, con una evolución del -0,2%. El crecimiento está, por tanto, claramente apalancado en un mayor gasto por acto, impulsado por el contexto de precios.
Las frutas y hortalizas tienen credenciales naturales para responder a muchas de las demandas actuales del consumidor, pero necesitan presentarse desde una propuesta renovada
Este punto es clave para entender la realidad actual del mercado. El consumidor español sigue protegiendo sus ocasiones de consumo inmediato, pero lo hace de forma mucho más consciente. Los consumidores más esporádicos son quienes más renuncian a determinadas ocasiones para gestionar un presupuesto familiar más presionado. En cambio, los consumidores más frecuentes no reducen de forma significativa sus salidas o consumos, pero sí modifican sus comportamientos para intentar controlar el impacto del precio.
La comparación entre inflación y ticket medio ayuda a dimensionar esta adaptación. En mayo de 2026, el IPC de restauración se sitúa en el +4,4%, mientras que el gasto promedio por ocasión en food service crece “solo” un +2%. Es decir, si el consumidor no estuviera realizando ajustes, cambios de canal, de producto, de momento de consumo, de formato o de composición del acto, el ticket estaría creciendo mucho más cerca del IPC. La diferencia nos habla de un consumidor activo, que no renuncia, pero sí recalibra.
La oportunidad ya no está solo en la categoría, sino en el momento
Este escenario supone un reto evidente para operadores, fabricantes y distribuidores. Pero también abre una gran oportunidad: entender dónde siguen existiendo espacios de crecimiento en un mercado en el que el consumidor ajusta, pero no abandona.
A nivel global, una de las tendencias más relevantes es el avance de la nutrición consciente o nutrición con propósito. No se trata únicamente de dietas, calorías o salud entendida de forma restrictiva. Hablamos de una búsqueda más amplia de bienestar holístico, de una mayor conciencia sobre lo que comemos, cómo lo comemos y qué papel juega la alimentación en nuestras rutinas, energía, equilibrio y estilo de vida.
Esta tendencia impacta directamente en el consumo en food service, pero no de manera homogénea. Y este es uno de los aprendizajes más importantes para la industria de frutas, hortalizas, verduras y legumbres: no todas las categorías que asociamos a lo vegetal o saludable evolucionan igual, porque el consumidor no compra únicamente ingredientes. Compra soluciones, experiencias, indulgencia permitida, practicidad, saciedad, placer y valor percibido.
La patata, gran ganadora en restauración
Dentro del universo de frutas, verduras, hortalizas y legumbres, la patata emerge como una de las grandes ganadoras en restauración. Según Circana Foodservice Panel Crest, aumenta el número de ocasiones en las que está presente y, con ello, gana incidencia dentro del mercado. En apenas un año, la patata gana casi medio punto de incidencia, rozando ya el 15% de incidencia sobre el total de ocasiones de comida en food service, excluyendo aquellas ocasiones compuestas solo por bebida.
Este dato es especialmente relevante por dos motivos. En primer lugar, porque confirma la fortaleza de una categoría extremadamente versátil, capaz de funcionar como acompañamiento, protagonista, snack, plato compartido o elemento de indulgencia. En segundo lugar, porque incluso con esa evolución positiva, una incidencia cercana al 15% muestra todavía un enorme potencial de desarrollo.
Además, se trata de un crecimiento sólido y transversal. La patata gana incidencia en todos los targets de edad, con la única excepción del segmento de 55+, donde las necesidades nutricionales, los hábitos históricos y las demandas de consumo son diferentes. De hecho, este grupo ha sido tradicionalmente el que menor consumo de esta categoría presenta en restauración.
La lectura estratégica es clara: la patata conecta muy bien con el consumidor actual porque combina accesibilidad, familiaridad, confort, capacidad de personalización y valor percibido. Y en un contexto en el que cada euro cuenta más, esa combinación es especialmente poderosa.
Ensaladas: cuando lo saludable no es suficiente
En el otro lado de la balanza encontramos las ensaladas. A priori, podría pensarse que una categoría tan asociada a salud, frescura y bienestar debería verse impulsada por la tendencia de nutrición consciente. Sin embargo, los datos muestran lo contrario. Las ensaladas pierden casi 1 punto de incidencia en restauración y bajan ya del 5% de incidencia sobre el total de ocasiones de comida, según Circana Foodservice Panel Crest.
Una ensalada puede ser saludable, pero si no se percibe como suficientemente atractiva, diferencial o adecuada al precio pagado, pierde relevancia frente a otras alternativas
Este comportamiento nos recuerda que el consumidor no busca únicamente “lo saludable” en abstracto. En food service, la categoría necesita competir también en experiencia, sabor, saciedad, presentación, conveniencia y percepción de valor. Una ensalada puede ser saludable, pero si no se percibe como suficientemente atractiva, diferencial o adecuada al precio pagado, pierde relevancia frente a otras alternativas.
La oportunidad, por tanto, no pasa solo por incorporar más ensaladas en carta, sino por repensar su propuesta: más textura, más proteína, más ingredientes de temporada, más personalización, mejor narrativa de origen, formatos más portables o combinaciones que conecten con momentos concretos de consumo.
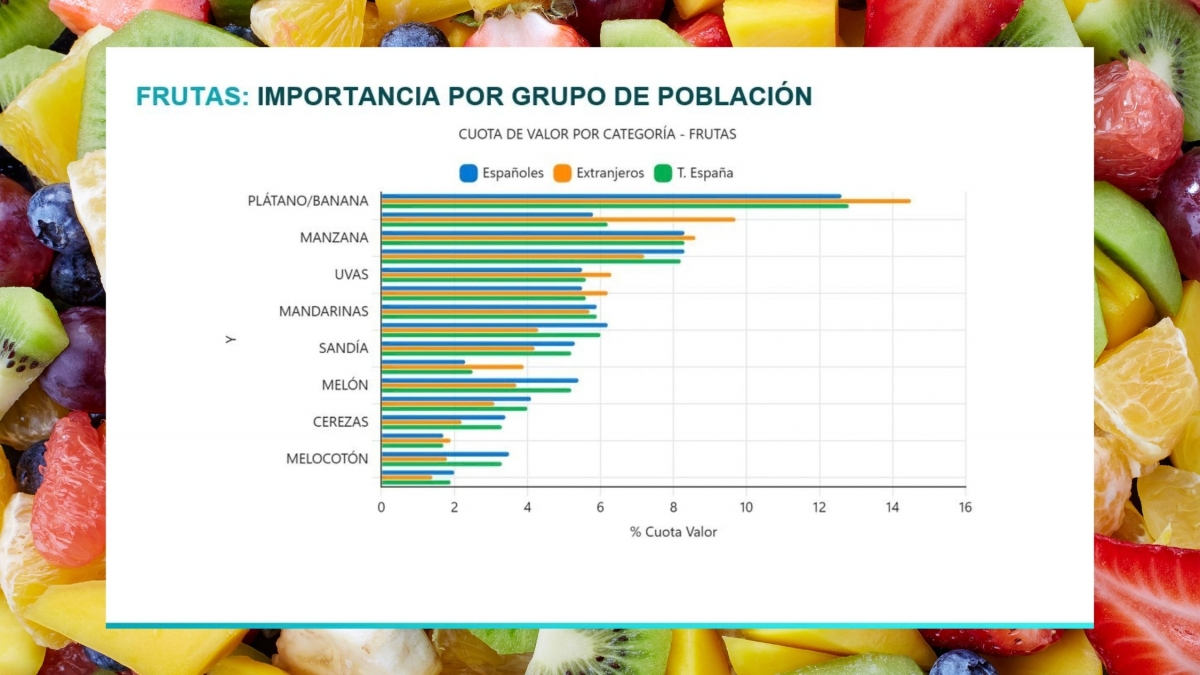
La fruta gana presencia, pero no en todos los jóvenes
La fruta muestra una evolución interesante. Gana consumo y presencia en las ocasiones de food service entre las generaciones más jóvenes y también entre los consumidores más adultos. Sin embargo, los adultos jóvenes de 16 a 24 años han reducido su consumo de fruta en restauración.
Este matiz es importante porque obliga a ir más allá de las medias. La fruta tiene un territorio natural muy potente en salud, frescura, energía y placer ligero, pero necesita encontrar códigos más relevantes para determinados grupos de edad.
Los adultos jóvenes de 16 a 24 años han reducido su consumo de fruta en restauración.
En los consumidores más jóvenes, especialmente en los de 16 a 24 años, la oportunidad probablemente no esté en plantear la fruta como una opción “correcta”, sino como una opción deseable: en bebidas, bowls, postres, snacks, toppings, formatos helados, propuestas para compartir o soluciones on the go que encajen con sus rutinas y expectativas de experiencia.
Dentro y fuera de casa: dos formas de gestionar la alimentación
La tensión entre intención saludable y comportamiento real se ve también en los datos actitudinales. Según Sentiments Survey by Circana, el 26% de los españoles declara seguir la misma dieta dentro y fuera de casa, incluyendo restaurante, takeaway o delivery. Sin embargo, casi el 50% afirma ser estricto dentro del hogar, pero no tanto cuando come fuera.
Este dato es fundamental para la industria. Food service no replica exactamente las reglas del hogar. En casa, el consumidor puede buscar control, rutina y disciplina. Fuera de casa, busca también desconexión, recompensa, socialización, conveniencia o placer. Por eso, el reto no consiste solo en ofrecer frutas, verduras y hortalizas, sino en integrarlas dentro de una experiencia que tenga sentido para el consumidor en ese momento.
Food service no replica exactamente las reglas del hogar. En casa, el consumidor puede buscar control, rutina y disciplina. Fuera de casa, busca también desconexión, recompensa, socialización, conveniencia o placer
La nutrición con propósito no elimina el deseo de disfrute. Lo redefine. El consumidor quiere cuidarse, pero no quiere que el cuidado se traduzca necesariamente en renuncia. Busca equilibrio, pero también sabor; ligereza, pero también saciedad; naturalidad, pero también conveniencia; bienestar, pero también una experiencia que merezca la pena.
Y ahí se abre un espacio especialmente relevante para frutas, verduras, hortalizas y legumbres dentro de food service. Su potencial no reside únicamente en sus credenciales saludables, sino en su capacidad para adaptarse a distintos momentos de consumo: desde una comida principal más equilibrada hasta un snack fresco, un acompañamiento con más valor percibido, una bebida funcional, un postre más ligero o una solución on the go.
El reto, por tanto, es pasar de una lectura de categoría a una lectura de ocasión. No se trata solo de incorporar más presencia vegetal en la oferta, sino de entender qué papel juega cada producto en cada momento: cuándo aporta frescura, cuándo aporta indulgencia, cuándo ayuda a construir saciedad, cuándo permite personalizar y cuándo eleva la experiencia del consumidor.
En un contexto en el que el consumidor ajusta su gasto, compara más y es más selectivo, la oportunidad no vendrá únicamente de estar presente, sino de ser elegido. Y para ser elegido, la propuesta necesita construir valor de forma clara. La salud es una credencial poderosa, pero no siempre suficiente para activar la compra fuera del hogar. En food service, el consumidor decide también por apetencia, por impulso, por presentación, por facilidad de consumo, por percepción de frescura, por innovación y por adecuación al momento, e ¡incluso por innovación! El 54% de los consumidores españoles afirma que en restauración les encanta probar nuevos sitios y nuevas recetas, según el Sentimenst Survey by Circana.
En un contexto en el que el consumidor ajusta su gasto, compara más y es más selectivo, la oportunidad no vendrá únicamente de estar presente, sino de ser elegido
Por eso, el desarrollo de la categoría pasa por trabajar mejor la experiencia que la acompaña: formatos más visibles, preparaciones más atractivas, combinaciones con otros ingredientes, opciones personalizables, propuestas fáciles de compartir, soluciones portables y narrativas que conecten con origen, temporada, naturalidad o bienestar.
La oportunidad no está solo en decir “saludable”, sino en convertir lo saludable en algo deseable. Y eso implica aceptar una realidad muy propia del consumo fuera del hogar: el consumidor puede ser disciplinado en casa, pero buscar mayor flexibilidad cuando consume fuera. Precisamente por eso, las frutas y hortalizas tienen una oportunidad clara si son capaces de ayudarle a sentirse bien con su elección sin sacrificar disfrute.
Mirando al futuro
El consumidor español no está abandonando el food service. Lo está gestionando de otra manera. Ajusta, selecciona y exige más valor por cada acto de consumo, pero sigue buscando soluciones que le ayuden a resolver su día, disfrutar, cuidarse y socializar.
Para la industria de frutas y hortalizas, esta realidad abre un territorio de crecimiento muy relevante. La clave estará en entender que la categoría por sí sola no garantiza la oportunidad. Lo que marcará la diferencia será la capacidad de construir propuestas que integren producto, momento, experiencia y percepción de valor.
Las frutas y hortalizas tienen credenciales naturales para responder a muchas de las demandas actuales del consumidor, pero necesitan presentarse desde una propuesta renovada: más relevante para cada ocasión, más atractiva en la ejecución y más conectada con las motivaciones reales de consumo.
Como conclusión, y mirando hacia los próximos años, me gusta resumirlo así: la gran oportunidad para frutas y hortalizas en el sector de food service no está en potenciar que son saludables, sino en demostrar que son también apetecibles, convenientes y relevantes. El consumidor quiere cuidarse, sí, pero quiere seguir disfrutando. Y esa combinación abre para la categoría una etapa especialmente interesante de crecimiento y mayor protagonismo.
Edurne Uranga
(*) Este artículo está incluido en el Anuario de Frutas y Hortalizas 2027 de FRS Food Retail & Service, una obra exclusiva que ha sido posible gracias al patrocinio de Anecoop, Patatas Meléndez, Nufresco, Orri, Banco Santander y Zespri, y con el apoyo de otras empresas anunciantes.
------------------------------------------------------------------------
DESCARGA el ANUARIO en formato ebook interactivo
HAZTE SOCIO y consigue el Anuario de la Innovación en formato papel