
El último informe de Worldpanel by Numerator vuelve a confirmar el cambio de tendencia en la distribución española.
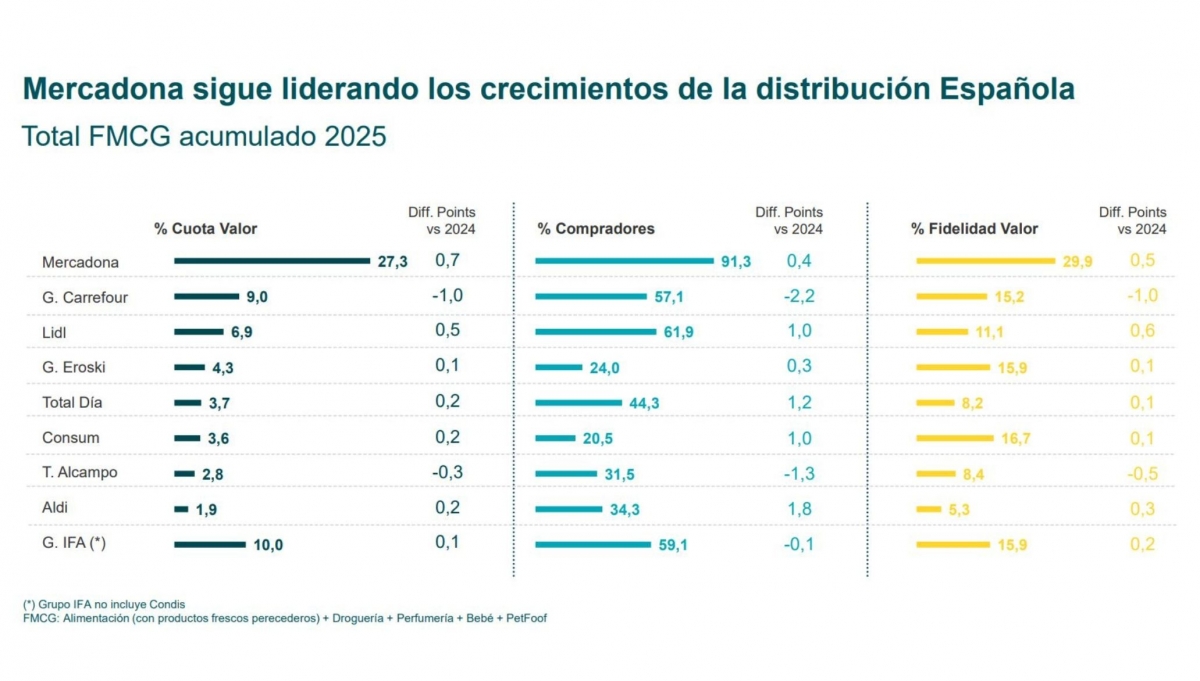
Mercadona, que no crece, sigue líder en solitario con el 27,2% de cuota de mercado, mientras que otras cadenas empujan por detrás y recortan distancias: Lidl, en tercera posición, gana cuatro décimas; Dia y Consum, lo mismo. Aldi también avanza dos décimas hasta el 2,2% de cuota, un crecimiento notable en relación a su tamaño actual.
Carrefour, por su parte, parece haber tocado suelo: en el conjunto del año hasta el 6 de septiembre gana dos décimas hasta el 9,4% de cuota y pone fin a una sangría de años, causada por su dependencia de los grandes formatos. Incluso Ahorramas gana una décima de cuota, desde el 1,7% al 1,8%, frente a un 2025 en el que su desempeño fue más desigual.
Alcampo es la única cadena del top10 que retrocede: pierde una décima hasta el 2,8%, afectada por la mala evolución del canal Hipermercado y la fuga de franquiciados en el formato supermercado. La reestructuración en curso todavía no da señales de haber logrado revitalizar el negocio.
Eroski (4,1%) y Bon Preu (1,6%) acompañan a Mercadona y se mantienen sin variaciones.
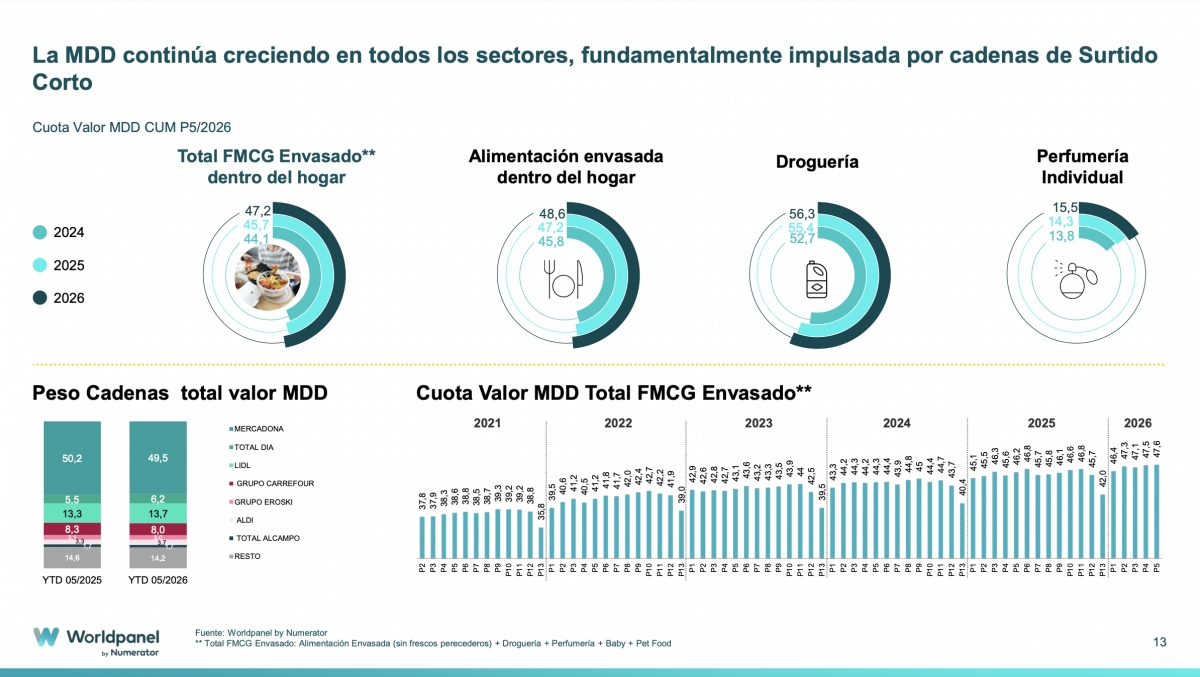
En paralelo a la competición entre cadenas, la cuota de marca blanca sigue avanzando, pero de manera desigual: crece en Mercadona, Lidl, Eroski, Dia o Alcampo, pero retrocede de manera llamativa en Carrefour, Consum y Ahorramas, tres cadenas a las que les está yendo bien, según los datos de Worldpanel.
De enero a septiembre la cuota de marca de distribución en Aldi retrocedó casi un punto hasta el 75,1%, señal de un posible techo que no es fácil de rebasar: sólo Mercadona (80,7%) y Lidl (81,8%) tienen una cuota de MDD más elevada.