
D1, pionero del hard discount en Sudamérica, se ha convertido en uno de los principales operadores de la distribución alimentaria en Colombia con un modelo que ha transformado los hábitos de compra y la competencia en el mercado.
La cadena cuenta con 2.871 tiendas, cerca de 29.000 empleados y un surtido de unas 1.100 referencias, y prevé superar los 7.000 millones de euros de facturación en 2026. Su consejero delegado, Christian Bäbler, defendió en el 41º Congreso Aecoc de Gran Consumo que el crecimiento debe apoyarse en la eficiencia y en una cultura empresarial que evite incorporar complejidad al negocio.
La compañía nació en 2009 para trasladar a Colombia el modelo de descuento desarrollado en Alemania durante la posguerra. Su implantación se produjo en un mercado dominado por las tiendas de barrio, con unas 300.000 en todo el país, y en el que las marcas de fabricante y una amplia variedad de referencias tenían un peso importante. Desde entonces, el hard discount ha ganado protagonismo y ha contribuido a cambiar los hábitos de compra.
Actualmente, cerca del 80% de las ventas de D1 corresponde a marcas propias y nueve de cada diez compras se realizan a proveedores colombianos.
Christian Bäbler, CEO de D1, durante su presentación en el 41º Congreso Aecoc de Gran Consumo.
Menos costes y más sencillez
Bäbler, que llegó a D1 en 2021 después de desarrollar una carrera de dos décadas en Aldi, considera que la esencia del formato no está únicamente en ofrecer precios bajos, sino en simplificar los procesos para reducir costes.
"Más que hacer más, lo que queremos es hacer menos y mejor", afirmó. El directivo resumió su filosofía con otra frase: "A mí me pagan no tanto por decir que sí como por decir que no".
Para ilustrarlo, explicó cómo la compañía revisó el diseño de sus tiques de compra. Al reducir el tamaño de la letra y optimizar la información impresa, consiguió acortar su longitud una media de 1,2 centímetros. Multiplicado por más de dos millones de tiques diarios, el ajuste representa, según sus cálculos, un ahorro anual equivalente a 500.000 dólares.
"En el fondo, el hard discount es una cultura, es una forma de pensar, es una forma de tomar decisiones", señaló. Esa cultura también determina cómo se ejecuta la estrategia. Para Bäbler, el reto no consiste solo en definir hacia dónde debe avanzar la empresa, sino en conseguir que toda la organización actúe de acuerdo con sus prioridades, "con una disciplina férrea en procesos y en una cultura de alto rendimiento".
La misma lógica se aplica al surtido corto, según el directivo. D1 busca equilibrar las necesidades del consumidor con una oferta limitada que permita ganar eficiencia y trasladar el ahorro al precio. Bäbler recordó que el formato no pretende ofrecer menos referencias sin más, sino encontrar el límite adecuado entre variedad y sencillez: "Sin valor y sin calidad no hay nada que hacer; nadie quiere algo barato si no es de calidad", advirtió. Sin embargo, sí es importante tener en cuenta, según el directivo, la paradoja de la elección: "A partir de X opciones, el cerebro se bloquea y la variedad que a priori puede ser atractiva para el consumidor acaba convirtiéndose en algo problemático".
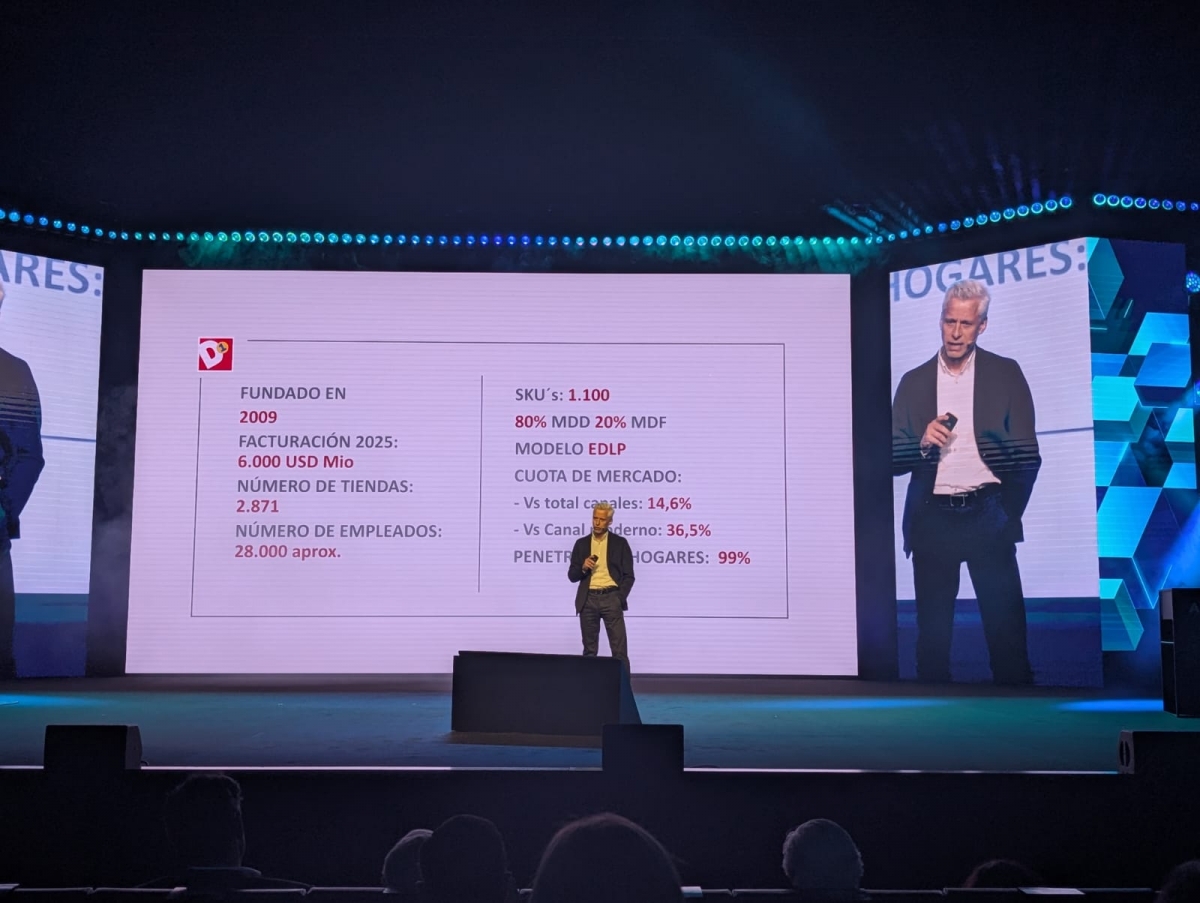
Christian Bäbler, CEO de D1, durante su presentación en el 41º Congreso Aecoc de Gran Consumo.
La llegada de D1 presiona los precios
Uno de los efectos que Bäbler considera más relevantes es el impacto de la cadena sobre los precios de los mercados donde opera. Según explicó, la entrada de D1 en determinadas poblaciones provoca reducciones de entre el 15% y el 20% en algunos precios, al obligar a otros distribuidores a ajustar sus ofertas.
El CEO destacó la dimensión social del modelo en un país en desarrollo, donde la cadena ha contribuido a hacer más accesibles categorías como los detergentes líquidos, los productos de cuidado personal y los helados. También ha introducido referencias que antes tenían una presencia más limitada, como el aceite de oliva y el queso manchego importado de España. En esta categoría concreta, Bäbler apuntó que D1 trabaja ya con hasta 12 proveedores españoles.
En su opinión, esta evolución demuestra que la influencia del distribuidor va más allá de su propia cuenta de resultados: "Nosotros podemos ser determinantes para la inflación", afirmó al referirse a la capacidad de los retailers y fabricantes para influir en los precios.
El directivo también defendió la contribución del formato a la sostenibilidad. Un surtido más reducido y unas tiendas más pequeñas permiten simplificar el almacenamiento y optimizar la logística: "Lo que otros hacen con 5.000 referencias, nosotros lo hacemos con 1.100", explicó, aludiendo a las eficiencias que genera el modelo.
La expansión en Colombia presenta, no obstante, importantes dificultades logísticas. La geografía del país y las limitaciones de las infraestructuras complican el transporte y los desplazamientos. Para adaptarse, D1 combina distintos formatos y busca que cada establecimiento sea rentable por sí mismo, incluso en localidades donde los costes de operación son más elevados. Según Bäbler, la clave ha sido encontrar un equilibrio entre la estandarización del modelo y la flexibilidad necesaria para operar en entornos diferentes.
La marca propia como activo estratégico
Bäbler ilustró el peso de las marcas propias de D1 en distintas categorías con ejemplos concretos de cuotas de mercado de hasta el 51% en limpiadores del hogar, del 48% en arroz, del 42% en detergente para la ropa, del 36% en yogures y del 22% en leche.
El directivo defendió que la marca del distribuidor puede convivir con las marcas de fabricante: "Para los proveedores, producir para D1 ofrece una vía de negocio adicional, mientras que mantener sus propias marcas les permite diferenciarse de la competencia. En Colombia, sí tienen las dos opciones abiertas", explicó al referirse a la posibilidad de trabajar simultáneamente con marca propia y marca de fabricante.
Para el distribuidor, en cambio, la marca propia resulta fundamental para diferenciarse y reducir la comparabilidad directa de precios entre productos. Bäbler considera que los resultados obtenidos en Colombia han demostrado a muchos fabricantes que ambas vías pueden ser compatibles.
El crecimiento de la cadena también ha cambiado la percepción del formato: "Hemos pasado de ser un refugio para aquellos que no se pueden permitir una alternativa a una opción", afirmó. El hard discount ha dejado así de estar asociado exclusivamente a los consumidores con menor poder adquisitivo para convertirse en un hábito de compra más transversal.
De cara al futuro, Bäbler considera que el hard discount sigue ofreciendo oportunidades de crecimiento en Latinoamérica, donde observa una "fiebre del oro" del retail, con mercados como México, Perú y Chile en plena evolución. El directivo animó a los retailers y fabricantes españoles a prestar atención a una región que, en su opinión, puede ofrecer oportunidades de negocio y cuyo desarrollo guarda paralelismos con el experimentado por la distribución en España.
Para aprovechar ese potencial y mantener el crecimiento sin perder la esencia, insistió en la importancia de combinar estandarización y flexibilidad, mantener la disciplina operativa y evitar que la incorporación de nuevas actividades termine generando una complejidad innecesaria: "Que la gente entienda el porqué y el para qué de las cosas ayuda mucho a que todo sea escalable", concluyó.