
Durante décadas, el sector ha escuchado una predicción recurrente: tarde o temprano, la distribución española acabaría concentrándose en un puñado de grandes operadores. Sin embargo, el tiempo ha ido demostrando que la realidad es bastante más compleja.
Las operaciones corporativas continúan formando parte del paisaje empresarial, los fondos de inversión mantienen el interés por el sector y las multinacionales siguen reconfigurando sus carteras de marcas, pero la esperada gran consolidación nunca ha terminado de materializarse. ¿Por qué? ¿Qué papel pueden desempeñar todavía las adquisiciones y las alianzas en la creación de valor? ¿Sigue siendo el tamaño la principal ventaja competitiva o han cobrado más importancia otros factores como la diferenciación, la especialización o el arraigo territorial?
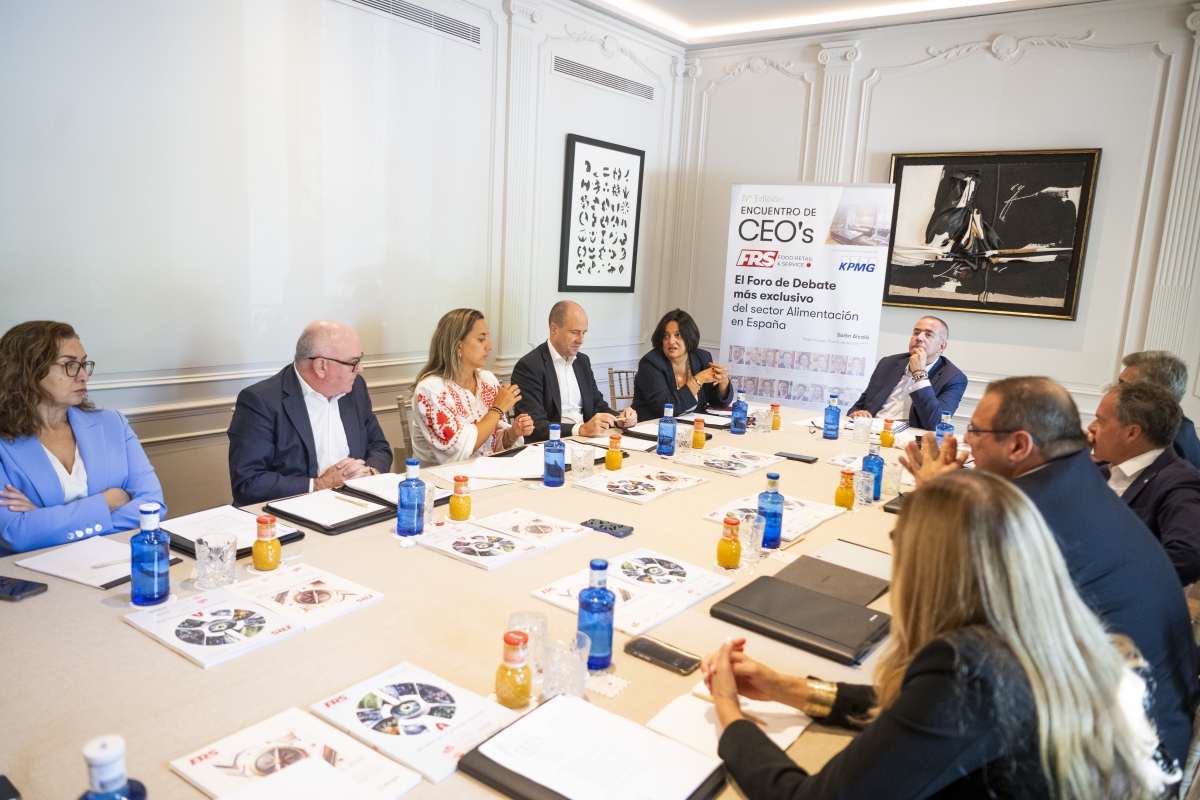
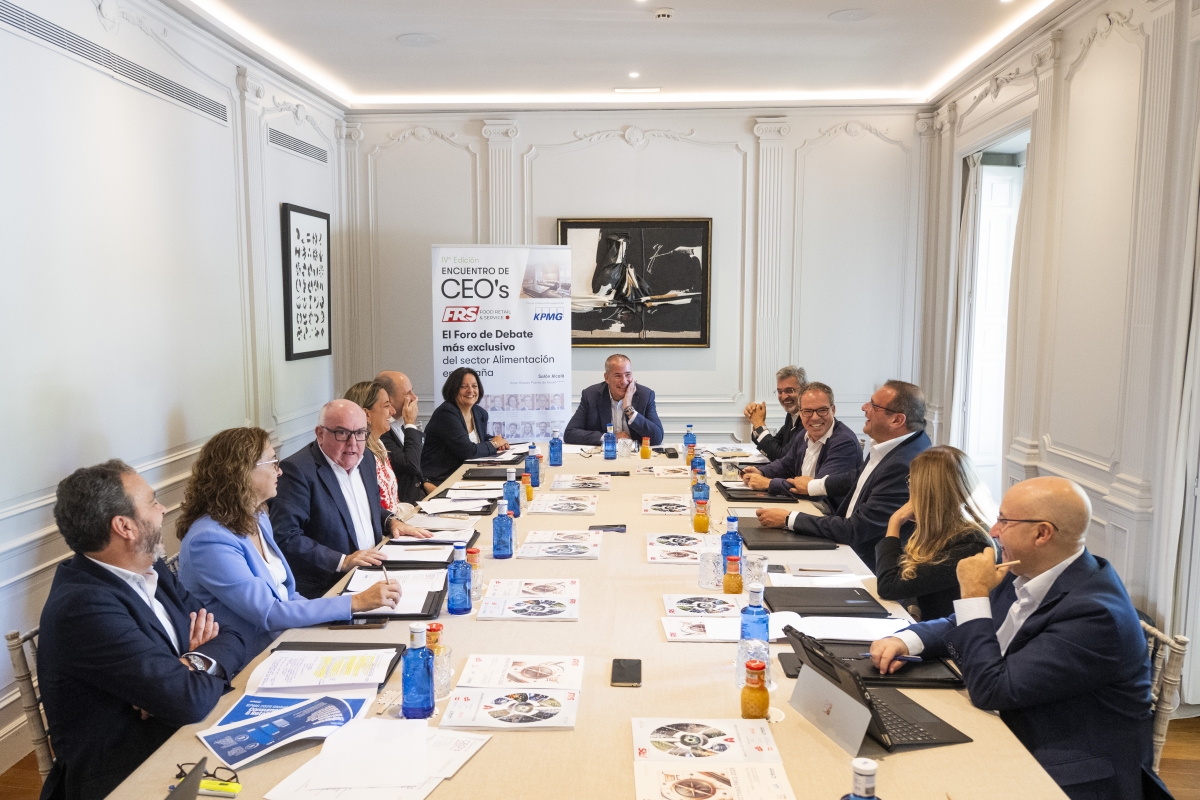
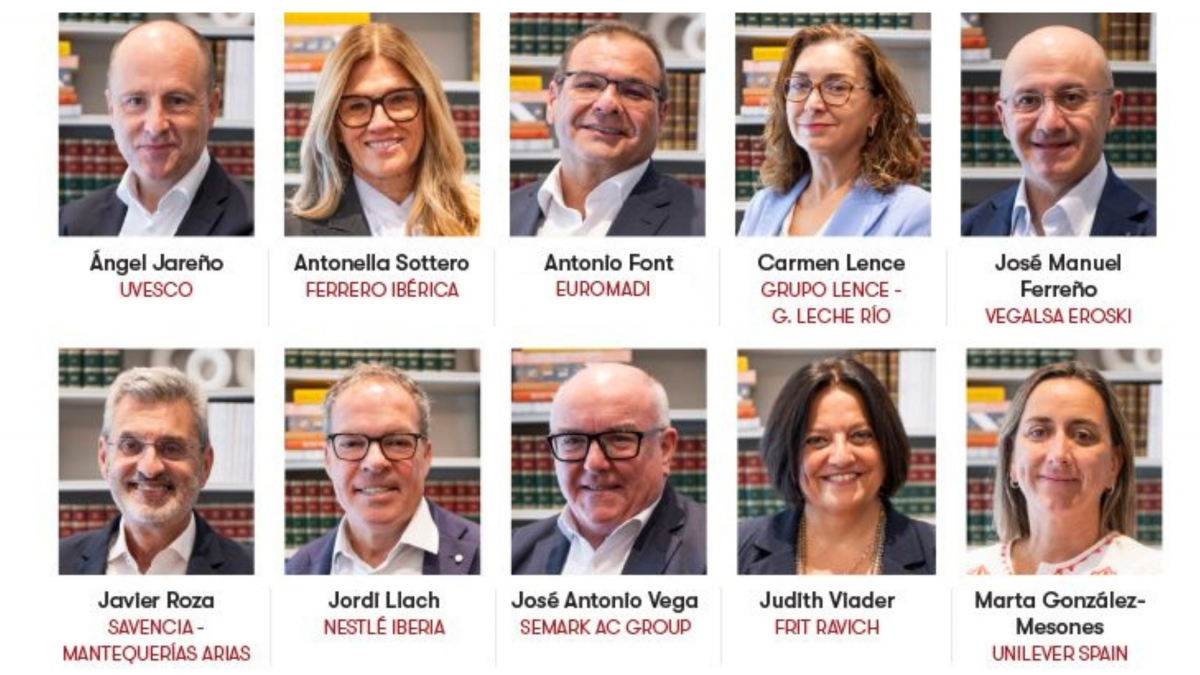
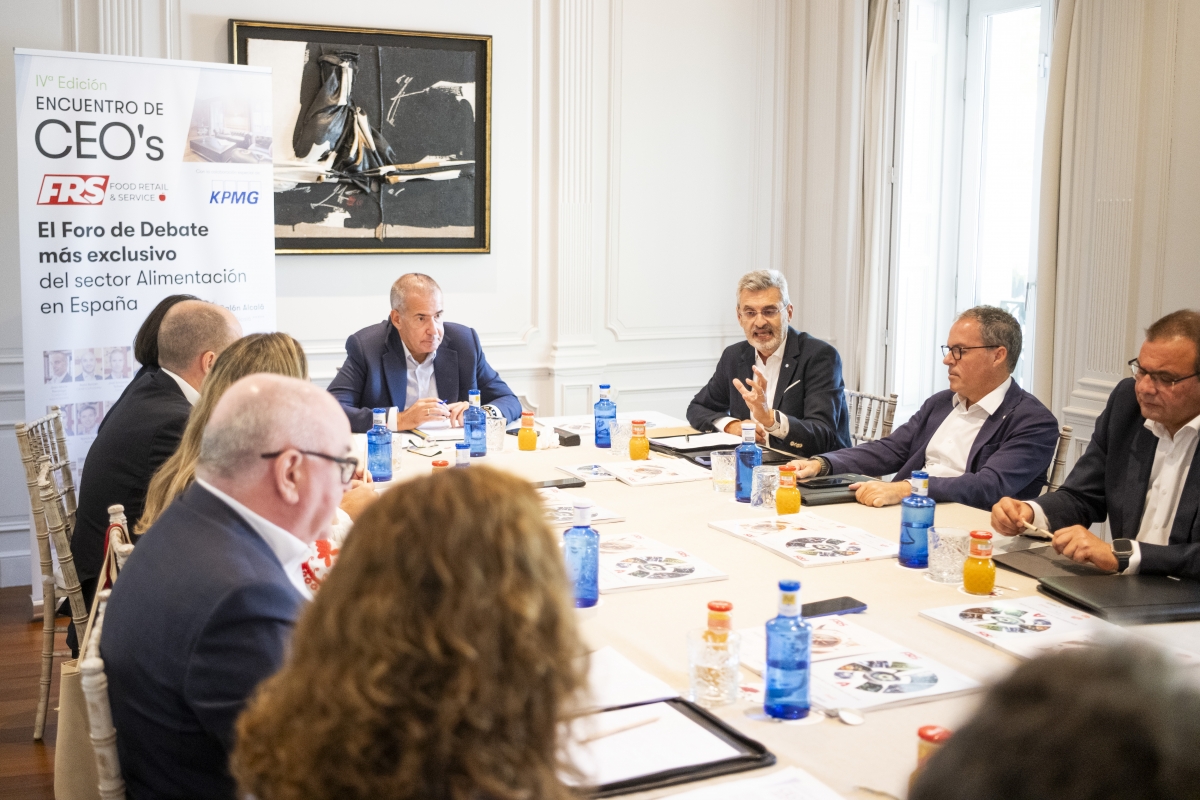
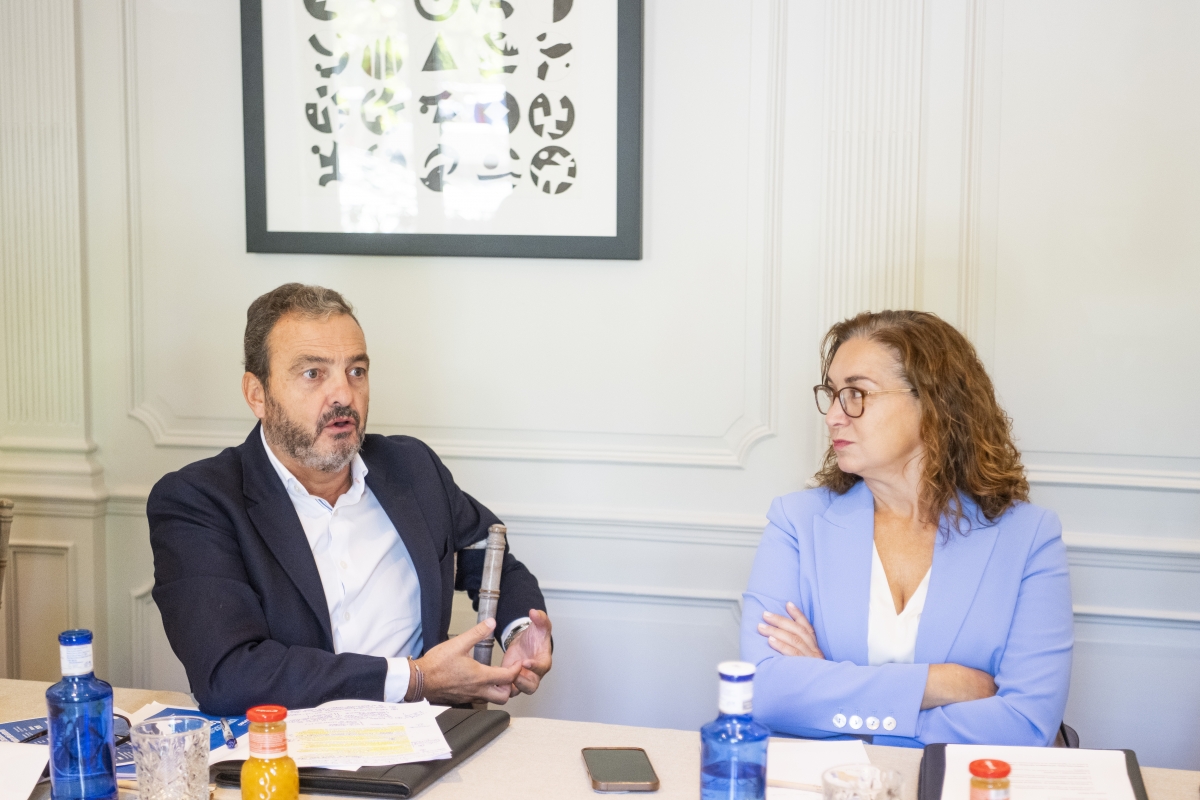
Sobre estas cuestiones giró el último bloque del IV Encuentro de CEO’s de FRS, organizado por Carlos Azofra, editor de FRS Food Retail & Service, y celebrado con la colaboración especial de KPMG, reunió a diez destacados dirigentes del sector:
- José Manuel Ferreño / Vegalsa Eroski / Director general
- Antonio Font / Euromadi / Director general
- Marta González-Mesones / Unilever Spain / General Manager
- Ángel Jareño / Uvesco / CEO
- Carmen Lence / Grupo Lence - G. Leche Río / Presidenta
- Jordi Llach / Nestlé Iberia / CEO
- Javier Roza / Savencia - Mantequerías Arias / Director general
- Antonella Sottero / Ferrero Ibérica / General Manager
- José Antonio Vega / Semark AC Group / Presidente
- Judith Viader / Frit Ravich / CEO
Jean-Marie Benaroya, consultor independiente y moderador del debate, recordó que el sector alimentario sigue siendo atractivo para los inversores por su carácter resiliente y por la gran actividad que continúa registrándose en el segmento de compañías medianas, especialmente en el ramo industrial. Aunque la irrupción de algunos fondos especializados en el retail alimentario no produjo la transformación que muchos anticipaban hace unos años, el movimiento corporativo sigue siendo una realidad y todo apunta a que continuará generando operaciones en el futuro.
Sin embargo, buena parte de los participantes coincidieron en cuestionar una idea que durante años se dio prácticamente por hecha: la de que el mercado español evolucionaría inevitablemente hacia una fuerte concentración.
Ángel Jareño (Uvesco) fue probablemente quien expresó con más claridad ese escepticismo. Después de más de dos décadas en el sector, reconoce que lleva escuchando la misma predicción desde sus inicios profesionales. "Solo llevo 24 años en esto y ya se decía antes de que yo llegase", comentó con cierta ironía.
A su juicio, el verdadero problema no es el tamaño de las compañías, sino la pérdida de diferenciación. Mientras una empresa sea capaz de mantener una propuesta de valor propia y reconocible, seguirá teniendo espacio para competir. El riesgo aparece cuando esa identidad se diluye: "Cuando se pierde el foco y la diferenciación real, estás compitiendo solo en precio y en territorio", vino a resumir.
Desde esa perspectiva, las adquisiciones no constituyen necesariamente una solución estratégica por sí mismas. Pueden responder a circunstancias empresariales, a necesidades de crecimiento o incluso a momentos vitales de los propietarios, pero no sustituyen la necesidad de contar con un proyecto diferencial.
Cuando se pierde el foco y la diferenciación real, estás compitiendo solo en precio y en territorio. Ángel Jareño (Uvesco)
La experiencia de Uvesco durante los últimos años ilustra precisamente esa visión. La compañía ha integrado diversos operadores regionales, pero Jareño quiso poner el foco menos en las cifras y más en las personas que hay detrás de cada operación: "Muchas de esas compañías nos decían: nos parecéis una referencia para cuidar de las personas", recordó.
El directivo relató cómo algunos empresarios optaron por vender no porque sus negocios atravesaran dificultades, sino porque consideraban que habían encontrado un proyecto capaz de garantizar la continuidad de su legado empresarial y de sus equipos humanos.
Esa dimensión humana apareció repetidamente durante el debate y ayuda a explicar por qué el mapa español sigue siendo tan diferente al de otros países europeos. José Manuel Ferreño (Vegalsa-Eroski) compartió buena parte de ese análisis. Desde su punto de vista, España continúa siendo un mercado singularmente fragmentado, construido alrededor de empresas familiares muy arraigadas en sus respectivos territorios: "España está formada por un montón de barones regionales familiares, con arraigo, con pensamiento a largo plazo y con ánimo de competir", afirmó.
Precisamente por eso considera que la consolidación resulta mucho más compleja de lo que a menudo se presupone. Aunque pueda haber operaciones puntuales, integrar compañías con culturas empresariales muy distintas y con una fuerte vinculación a sus mercados locales no es una tarea sencilla.
España está formada por un montón de barones regionales familiares, con arraigo, con pensamiento a largo plazo y con ánimo de competir. José Manuel Ferreño (Vegalsa-Eroski)
Ferreño identificó tres motivos principales que pueden justificar una adquisición: expandirse geográficamente, ganar tamaño para competir en mejores condiciones o aprovechar una oportunidad derivada de la voluntad de venta de otro operador. Sin embargo, ninguno de esos escenarios garantiza el éxito. "No es nada fácil salir de tu región", advirtió.
La diversidad territorial española, añadió, obliga a replantear muchas de las fórmulas que funcionan en los mercados de origen. Incluso compañías que han triunfado ampliamente en su zona de influencia pueden encontrar dificultades cuando intentan replicar ese modelo en otros territorios. Por eso se mostró poco convencido de que vaya a producirse una gran ola de concentración en los próximos años. Más bien prevé un mercado donde seguirán coexistiendo numerosos operadores regionales con estrategias diferenciadas.
La diferenciación como fuente de ventaja competitiva
Una visión muy parecida expresó Antonio Font (Euromadi), aunque poniendo el acento en los factores económicos que han permitido a estas compañías preservar su independencia. ¿Por qué no se ha producido la concentración que tantos analistas pronosticaban? Para el directivo de Euromadi existen dos razones fundamentales. La primera tiene que ver con la rentabilidad: "Los regionales han logrado mantener unos ratios de beneficio correctos", explicó. "Y cuando una empresa familiar obtiene resultados satisfactorios, entran en juego otros elementos que trascienden la lógica puramente financiera: el arraigo, la identidad, las personas o la voluntad de preservar un proyecto empresarial construido durante décadas".
La segunda razón tiene que ver con la propia estructura competitiva del mercado español. A diferencia de otros países, los principales operadores han desarrollado modelos muy distintos entre sí, lo que ha permitido que la diferenciación siga siendo una fuente de ventaja competitiva. Una conclusión que conecta directamente con muchas de las ideas que habían aparecido en los bloques anteriores del debate: la diferenciación, más que el volumen, parece haberse convertido en la verdadera herramienta de creación de valor.
José Antonio Vega (Semark AC Group) aportó una perspectiva complementaria desde la experiencia de una compañía que ha apostado históricamente por el crecimiento orgánico: "Prácticamente el cien por cien de nuestro crecimiento ha sido orgánico", relató.
En su opinión, esa estrategia tiene ventajas evidentes: permite desarrollar una cultura empresarial homogénea, trasladar los valores de la organización a cada nueva implantación y mantener un elevado grado de control sobre la evolución del negocio. Pero también presenta inconvenientes: "La desventaja está en la lentitud", reconoció.
Mientras las adquisiciones permiten ganar tamaño de forma rápida, el crecimiento orgánico exige paciencia, inversión constante y una gran disciplina en la reinversión de recursos. En su caso, esa ha sido la fórmula elegida durante décadas. "Nosotros lo que queremos es seguir con el crecimiento orgánico", resumió.
El relevo generacional es un peligro; está ahí y está latente. José Antonio Vega (Semark AC Group)
Vega también introdujo un elemento que reaparecería más adelante en la conversación: el relevo generacional. A su juicio, este factor sí puede convertirse en un acelerador de determinadas operaciones, especialmente entre compañías de menor tamaño. "El relevo generacional es un peligro; está ahí y está latente", advirtió.
Sin embargo, matizó que las empresas familiares más consolidadas suelen disponer de planes sucesorios más estructurados y de una visión de largo plazo que reduce significativamente ese riesgo.
La conversación cambió entonces de perspectiva para analizar cómo se vive este fenómeno desde la industria alimentaria. Javier Roza (Savencia-Mantequerías Arias) recordó que las dinámicas de concentración pueden ser muy diferentes según las categorías. Algunos sectores presentan importantes barreras de entrada industriales y tienden naturalmente a la concentración, mientras que otros mantienen una enorme fragmentación incluso a escala internacional.
El mercado del queso, explicó, constituye un buen ejemplo de esta realidad. A pesar de tratarse de una categoría con gran tradición industrial, sigue estando extraordinariamente fragmentada debido a la diversidad de productos, tecnologías y modelos de producción: "No tiene nada que ver un queso rallado con un queso en lonchas o un queso fresco, por ejemplo", argumentó.
Que se junten dos grupos familiares es complicado. Que se junten dos cooperativas también. Javier Roza (Savencia-Mantequerías Arias)
Esa especialización dificulta la obtención de sinergias industriales y reduce el atractivo de determinadas operaciones corporativas. Además, la estructura accionarial también desempeña un papel importante: "Que se junten dos grupos familiares es complicado. Que se junten dos cooperativas también", observó.
Búsqueda de una lógica estratégica clara
Jordi Llach (Nestlé Iberia) llevó la reflexión un paso más allá al abordar la gestión activa de carteras de negocio, una práctica cada vez más habitual entre las grandes compañías internacionales. Su experiencia en procesos de adquisiciones y desinversiones le ha enseñado que no existe un trabajo más exigente para una organización: "Tienes que acertar, porque si no puedes agotar a la organización", recalcó.
La cuestión, según explicó, ya no consiste simplemente en crecer. Antes de comprar una empresa resulta imprescindible entender qué aporta realmente al proyecto y si existe una lógica estratégica clara detrás de la operación. "Tienes que tener muy claro qué es lo que te va a aportar esa adquisición", defendió.
Esa misma lógica se aplica también a las desinversiones. Renunciar a determinadas categorías puede ser tan importante como entrar en otras nuevas cuando la compañía considera que existen otros operadores mejor posicionados para competir en ellas.
Especialmente de interés resultó la reflexión de Llach en relación con la tecnología. Cada vez más operaciones corporativas, explicó, buscan acelerar el acceso a capacidades tecnológicas o científicas que resultarían muy difíciles de desarrollar internamente: "La adquisición casi tiene más sentido por la disrupción tecnológica que te aporta", subrayó.
Tienes que acertar, porque si no puedes agotar a la organización. Jordi Llach (Nestlé Iberia)
Una idea que encontró rápidamente el respaldo de Judith Viader (Frit Ravich), quien considera que la tecnología se está convirtiendo en uno de los principales factores de diferenciación de las compañías alimentarias: "Muchas de las inversiones que hay ahora es porque dices: esa tecnología es interesante y me permite diferenciarme", resumió.
La experiencia de Ferrero aporta otra perspectiva complementaria. Antonella Sottero explicó que la compañía creció durante décadas exclusivamente a través de desarrollo orgánico, fiel a la visión de su fundador. Sin embargo, el relevo generacional modificó parcialmente esa filosofía.
Su reflexión sirvió para ilustrar cómo los cambios de liderazgo pueden actuar como catalizadores de nuevas estrategias corporativas y abrir la puerta a decisiones que hasta entonces parecían impensables.
Desde una perspectiva más amplia, Enrique Porta (KPMG España) defendió que el sector está viviendo una transformación profunda en la manera de entender las adquisiciones. Durante años predominó la idea de que el tamaño era la principal fuente de ventaja competitiva. Cuanto mayor era una compañía, mayor capacidad de negociación y más sinergias podía generar. Hoy, sin embargo, esa visión está siendo cuestionada: "Con el tiempo se ha demostrado que puede ocurrir lo contrario", afirmó.
Según explicó, crecer sin un propósito claro puede dispersar recursos, desviar la atención de las áreas realmente estratégicas y dificultar la creación de valor. La alternativa pasa por gestionar activamente las carteras de productos, marcas y categorías para concentrar recursos allí donde una compañía es realmente diferencial.
Porta cree que esta tendencia se acelerará durante los próximos años. Las grandes multinacionales continuarán desprendiéndose de negocios donde no encuentran escala suficiente, mientras que operadores especializados o regionales podrán aprovechar esas oportunidades para reforzar sus posiciones: "Hay mucho juego, mucha oportunidad", aseguró.
En última instancia, concluyó, el objetivo sigue siendo el mismo que apareció una y otra vez a lo largo de toda la jornada: construir diferenciación y generar valor. Porque, como recordó al cerrar su intervención, los consumidores no pagan más por los productos básicos, sino por aquellas propuestas capaces de responder mejor a sus necesidades, sus preferencias o sus momentos de consumo.
Y precisamente ahí, en la capacidad para encontrar espacios propios y diferenciados, pareció situarse la principal conclusión de este último bloque. Más que una carrera por ganar tamaño, las adquisiciones y alianzas se entienden cada vez más como herramientas para reforzar proyectos empresariales con una identidad clara. Una visión que ayuda a explicar por qué la gran consolidación tantas veces anunciada sigue sin producirse y por qué, al menos por ahora, el mapa del gran consumo español continúa siendo tan diverso como competitivo.
----------
(*) El resumen completo del IV Encuentro de CEO’s estará próximamente disponible en el Anuario Perspectivas 2027 de FRS (148 páginas)
Reserva tu ejemplar llamando al teléfono 913603173 (Javier Arribas).