
La incertidumbre geopolítica, las tensiones inflacionistas y los cambios en los hábitos de consumo han elevado la complejidad de la gestión empresarial. Ante este escenario, Jean-Marie Benaroya, consultor estratégico independiente y moderador del IV Encuentro de CEO’s organizado por FRS, invitó a los participantes a reflexionar sobre cómo dirigir sus negocios en un entorno en el que la inestabilidad ha dejado de ser una excepción para convertirse en una constante.
Este exclusivo debate, celebrado con la colaboración especial de KPMG, reunió a diez destacados dirigentes del sector:
• José Manuel Ferreño / Vegalsa Eroski / Director general
• Antonio Font / Euromadi / Director general
• Marta González-Mesones / Unilever Spain / General Manager
• Ángel Jareño / Uvesco / CEO
• Carmen Lence / Grupo Lence - G. Leche Río / Presidenta
• Jordi Llach / Nestlé Iberia / CEO
• Javier Roza / Savencia - Mantequerías Arias / Director general
• Antonella Sottero / Ferrero Ibérica / General Manager
• José Antonio Vega / Semark AC Group / Presidente
• Judith Viader / Frit Ravich / CEO
La primera reflexión llegó de la mano de Antonio Font, director general de Euromadi, quien invitó a mirar más allá de los datos coyunturales para comprender lo que está ocurriendo. A su juicio, el problema no es exclusivamente la inflación de los últimos ejercicios ni el impacto de acontecimientos concretos, sino una tendencia mucho más profunda que afecta a la capacidad de gasto de los hogares españoles.
Según explicó, España acumula casi dos décadas sin avances significativos en poder adquisitivo. "Tenemos prácticamente el mismo poder de compra que en 2008", recordó, una circunstancia especialmente relevante porque durante ese tiempo sí han cambiado de forma sustancial las prioridades de gasto de las familias.
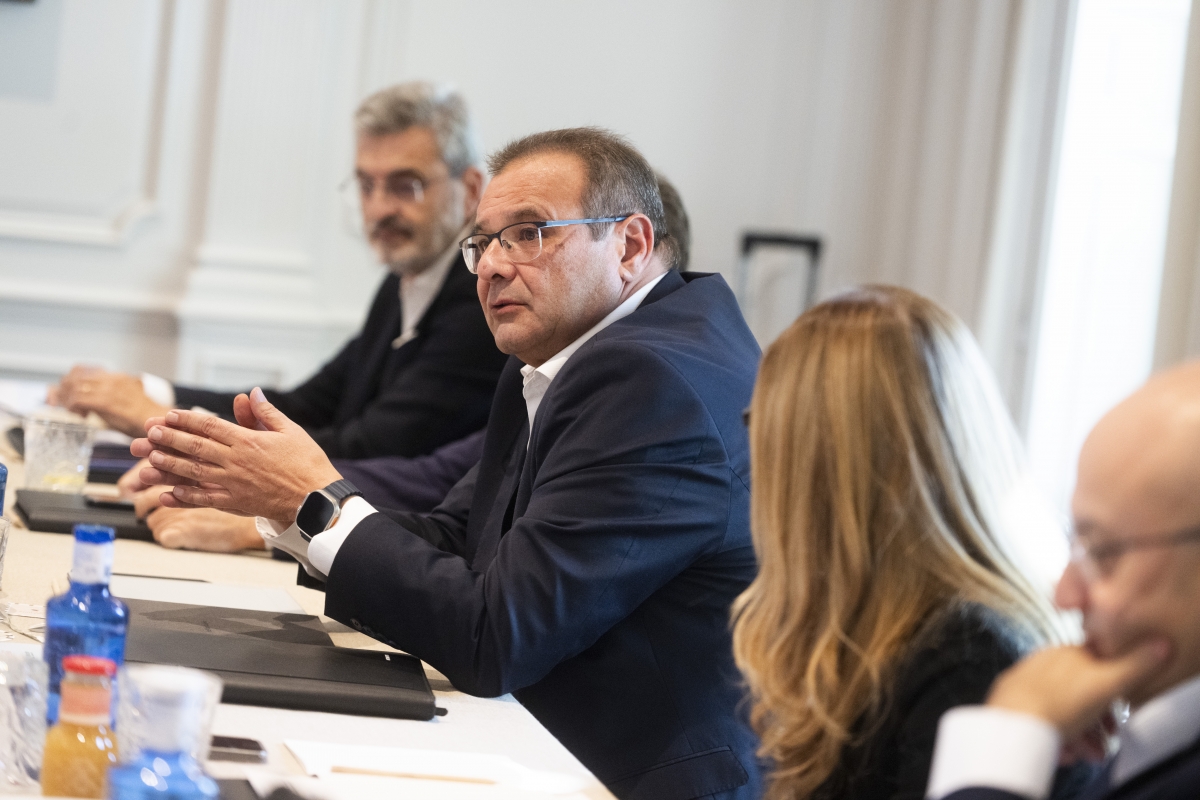
Font describió cómo partidas como la vivienda, el ocio, el bienestar personal o el cuidado de la imagen absorben cada vez más recursos, desplazando parte del presupuesto que históricamente se destinaba al gran consumo: "El gran consumo es uno de los sectores que está cediendo presupuesto hacia otras categorías", señaló. En su opinión, se trata de una transformación estructural que no desaparecerá en uno o dos años y que seguirá condicionando la evolución del mercado mientras los salarios no crezcan de forma sostenida por encima de la inflación.
José Manuel Ferreño, director general de Vegalsa-Eroski, coincidió plenamente con ese diagnóstico y añadió otra variable que considera determinante: el creciente peso de la geopolítica en la economía. "La geopolítica ha hecho una opa hostil a la economía", resumió, convencido de que los acontecimientos internacionales influyen hoy de manera mucho más directa en las decisiones empresariales y en la vida cotidiana de los consumidores.
Para Ferreño, la inflación acumulada ha tensionado simultáneamente el bolsillo de los consumidores y las cuentas de resultados de las empresas. Sin embargo, hay otro fenómeno que le preocupa incluso más: la paradoja del mercado laboral español. El directivo se mostró preocupado por las dificultades que siguen encontrando las compañías para atraer y retener profesionales en un país que continúa aumentando su población activa. "Tenemos unas dificultades enormes para contratar, retener o incluso facilitar vivienda a determinados perfiles", explicó.
Agilidad en la toma de decisiones, factor diferencial
La preocupación por la evolución del consumo también apareció en la intervención de Carmen Lence, presidenta del Grupo Lence. Desde la perspectiva de una compañía muy vinculada a productos básicos como la leche, la empresaria gallega considera que el precio se ha convertido en el principal criterio de compra para una parte creciente de los consumidores.
A su juicio, el avance de la marca de distribución responde tanto a la pérdida de poder adquisitivo como a los cambios demográficos que está experimentando España. Muchos nuevos consumidores llegan sin referencias previas sobre las marcas tradicionales y toman sus decisiones fundamentalmente en función del precio. "El valor de la marca cada vez parece menor y el gran diferencial de compra es el precio", señaló.
No obstante, Lence identificó una excepción interesante: el creciente interés por los productos de proximidad y el origen regional. Según apuntó, existe una sensibilidad cada vez mayor hacia la producción local y la soberanía alimentaria, aunque admitió que ese factor todavía no compensa el avance de la marca de distribuidor.
En el ámbito empresarial, la presidenta del Grupo Lence defendió que la rapidez en la toma de decisiones se ha convertido en un factor diferencial. "Las empresas ágiles tienen hoy una enorme ventaja competitiva", afirmó. En un entorno que cambia constantemente, considera que las organizaciones más emprendedoras y con estructuras menos burocráticas cuentan con mejores herramientas para reaccionar a tiempo.
Además, recordó una realidad especialmente presente en sectores ligados a las materias primas: muchas veces el mercado determina tanto el precio de compra como el de venta, dejando poco margen de actuación. "Nuestro precio de compra nos lo marca el ganadero y nuestro precio de venta nos lo marca el cliente, si queremos ser competitivos y no quedarnos fuera de su elección", resumió. Por eso, defendió que la eficiencia operativa continúa siendo uno de los principales caminos para proteger la rentabilidad.
José Antonio Vega, presidente de Semark AC Group, retomó varios de los argumentos expuestos anteriormente para insistir en que el sector está viviendo un cambio de paradigma. En su opinión, conceptos que hace apenas unos años parecían incuestionables, como la globalización, han dejado paso a una nueva realidad marcada por la búsqueda de proximidad, seguridad en el suministro y protección de los mercados locales.
El directivo también destacó el impacto que está teniendo el crecimiento de la población extranjera en la evolución del consumo. Según explicó, se trata de consumidores que suelen mostrar una mayor predisposición hacia la marca de distribución y que llegan con presupuestos más ajustados, lo que refuerza la presión sobre los precios. A ello se suma una circunstancia que varios participantes compartieron: los hogares continúan priorizando gastos vinculados al ocio, los viajes o el bienestar personal, reduciendo el margen disponible para otras categorías.
"La gente no quiere renunciar a las vacaciones, al ocio o a cuidarse", señaló Vega, convencido de que el gran consumo sigue actuando como válvula de ajuste cuando las economías domésticas necesitan equilibrar sus cuentas. Pese a ello, defendió el papel de las cadenas regionales y de proximidad, que en los últimos años han encontrado nuevas oportunidades gracias a una relación más cercana con el consumidor: "Lo local nos ha dado algo de pulmón", afirmó.
Reforzar la colaboración entre fabricantes y distribuidores
Frente a las preocupaciones dominantes, Javier Roza, director general de Savencia-Mantequerías Arias, quiso introducir una visión más optimista. Aunque reconoció la existencia de importantes desafíos, recordó que la alimentación posee una fortaleza diferencial frente a otros sectores: su carácter esencial.
"Vamos a tener que comer siempre", resumió con una frase que provocó sonrisas entre los asistentes. Para Roza, la alimentación cuenta con una resiliencia extraordinaria porque responde a una necesidad básica que no desaparece con los cambios tecnológicos ni con las transformaciones económicas.
No obstante, aprovechó esa reflexión para lanzar una advertencia. En su opinión, Europa no está prestando suficiente atención estratégica a la producción alimentaria y existe el riesgo de perder competitividad en un ámbito tan esencial como la soberanía alimentaria: "Hemos dado poca importancia a la producción primaria", lamentó, recordando que durante años muchas políticas comunitarias incentivaron incluso el abandono de determinadas actividades agrícolas y ganaderas.
Roza defendió asimismo la necesidad de trabajar con horizontes temporales más amplios. Muchas organizaciones siguen tomando decisiones condicionadas por la urgencia del día a día, cuando el horizonte temporal hay que contemplarlo en décadas: "Pensar a largo plazo te obliga a salir de la coyuntura", afirmó.
La otra gran palanca de futuro, añadió, pasa por reforzar la colaboración entre fabricantes y distribuidores. "Todos somos conscientes de que nos necesitamos mutuamente", subrayó, convencido de que la estabilidad futura dependerá en gran medida de la capacidad del sector para construir relaciones más sólidas y coordinadas.
La transformación de las organizaciones para adaptarse a este nuevo escenario ocupó buena parte del debate. Marta González-Mesones, General Manager de Unilever España, centró su intervención precisamente en cómo están cambiando los modelos de gestión dentro de las compañías. A su juicio, más allá del análisis económico o geopolítico, el verdadero reto consiste en construir organizaciones capaces de reaccionar con rapidez sin perder el rumbo estratégico.
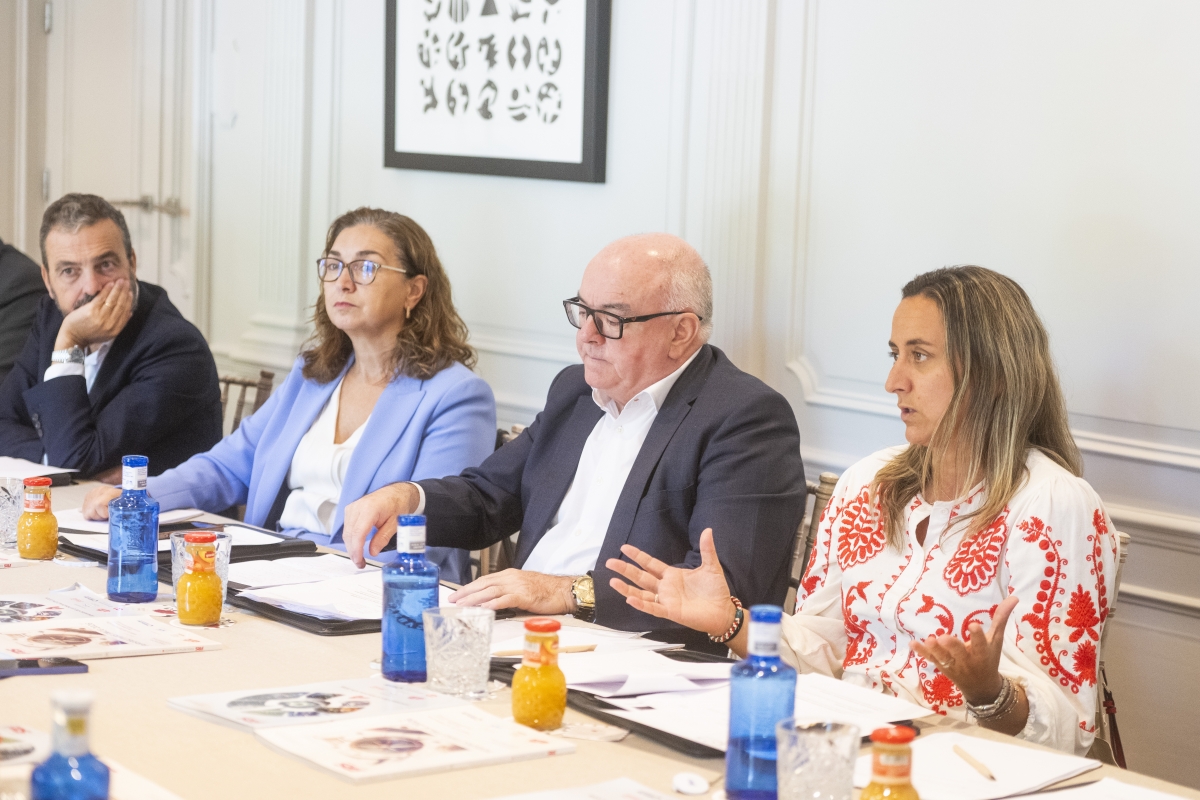
La directiva defendió la importancia de mantener planes de medio y largo plazo que aporten estabilidad, pero advirtió de que ya no es posible gestionar las empresas con los mismos esquemas de hace una década. "Hemos tenido que establecer mecanismos que nos permitan cambiar de dirección muchísimo más rápido que hace cinco o diez años", explicó.
Esa necesidad de adaptación tiene consecuencias directas sobre la organización interna y sobre los perfiles profesionales que demandan las empresas. Según González-Mesones, el talento existe, pero hoy necesitamos capacidades distintas y más adaptativas. La flexibilidad, la resiliencia y la capacidad para desenvolverse en entornos ambiguos son hoy tan importantes como los conocimientos técnicos. "El talento no es suficiente si no va acompañado de capacidad de adaptación", resumió.
La responsable de Unilever también explicó que esta búsqueda de flexibilidad alcanza a ámbitos que hasta hace pocos años parecían inamovibles, como el diseño de productos o las cadenas de suministro. La volatilidad de los costes de determinadas materias primas obliga a desarrollar formulaciones y procesos más adaptables para proteger la competitividad sin comprometer la calidad.
Pero quizá el mensaje más repetido durante su intervención fue la necesidad de mirar hacia fuera y construir relaciones de colaboración más profundas. González-Mesones reivindicó un enfoque menos confrontativo entre fabricantes y distribuidores y más centrado en la generación conjunta de valor. "La conversación tradicional entre marca propia y marca fabricante a veces nos limita; el verdadero potencial está en construir valor conjuntamente", afirmó.
La directiva defendió que los cambios en los estilos de vida de los consumidores también deben interpretarse como una fuente de oportunidades. Si nuevas categorías relacionadas con el bienestar, la salud o el cuidado personal están ganando peso en el presupuesto familiar, las compañías deben ser capaces de detectar esos movimientos y construir propuestas relevantes para responder a ellos.
Vulnerabilidad de las cadenas de suministro
Esa misma idea de adaptación permanente fue retomada por Enrique Porta, socio responsable de Consumo y Retail de KPMG en España. Desde su posición de observador privilegiado de múltiples sectores, destacó que la geopolítica ha dejado de ser un asunto reservado a especialistas para convertirse en una preocupación cotidiana de los equipos directivos. "Ya no es un factor de contexto. Está en el día a día de las compañías", señaló.
Porta coincidió con el resto de participantes en que la pérdida de confianza y de poder adquisitivo del consumidor constituye uno de los grandes desafíos actuales. Sin embargo, quiso poner el foco en otro riesgo que, en su opinión, no siempre recibe la atención suficiente: la vulnerabilidad de las cadenas de suministro.
A partir de los estudios internacionales que realiza KPMG, explicó que la disrupción logística figura entre las principales preocupaciones de los CEOs del sector para los próximos años. Las tensiones geopolíticas, la dependencia de determinados países productores o los efectos del cambio climático pueden afectar no solo a los precios, sino también a la disponibilidad de productos. "En España hemos sido afortunados porque siempre ha habido producto, pero en otros países no ha ocurrido lo mismo", recordó.
Por eso defendió que los planes estratégicos deben incorporar cada vez más análisis de escenarios alternativos. Pensar a largo plazo sigue siendo imprescindible, pero también lo es prepararse para reaccionar ante situaciones imprevistas. "Puedes estar pensando a veinte años y encontrarte un problema mañana", advirtió.
La cuestión del talento volvió a emerger con fuerza en la intervención de Judith Viader, CEO de Frit Ravich. La directiva coincidió en que la incertidumbre ha llegado para quedarse y sostuvo que las empresas ya han interiorizado esa realidad. "Antes pensábamos que cuando pasara una crisis volveríamos a la normalidad; ahora sabemos que después vendrá otra cosa", explicó.
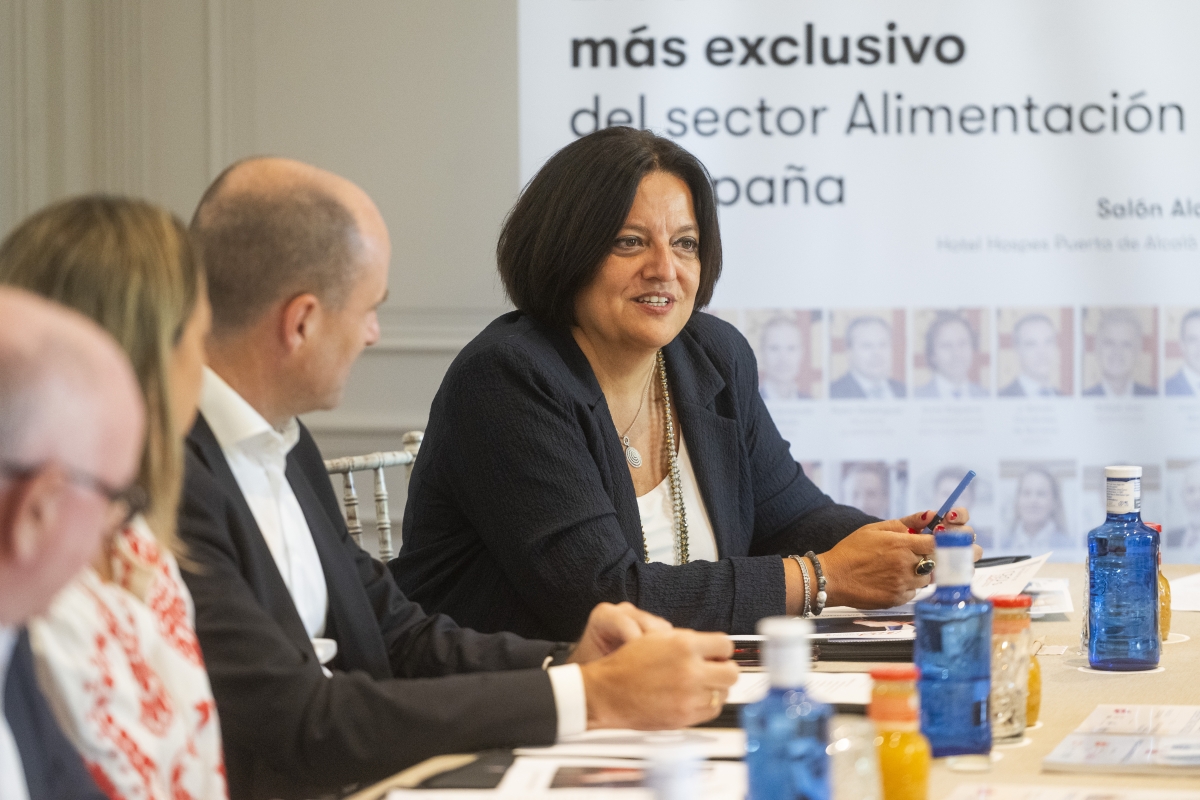
Sin embargo, Viader considera que el verdadero cambio de paradigma está produciéndose en la gestión de las personas. En su opinión, el sistema educativo sigue preparando a los jóvenes para un mundo mucho más estable que el que realmente van a encontrar cuando se incorporen a las empresas: "Ahora hay que bajar mucho más al barro, escuchar mucho más y mirar las cosas de otra manera", afirmó.
La CEO de Frit Ravich sostuvo que las nuevas generaciones poseen enormes capacidades, pero no siempre llegan preparadas para interpretar la complejidad del entorno actual, donde resulta imprescindible comprender simultáneamente al consumidor, al mercado, a la tecnología y a los cambios sociales.
Además, lanzó una reflexión que encontró eco entre varios asistentes: el sector alimentario no siempre comunica adecuadamente su relevancia económica y tecnológica. Según explicó, todavía existe una percepción simplista que asocia la alimentación únicamente con la producción de bienes básicos, ignorando la sofisticación tecnológica que existe detrás de las fábricas, las cadenas logísticas o los procesos de innovación. "Como industria deberíamos querernos más y ser más reivindicativos", señaló.
Javier Roza recogió inmediatamente ese guante para recordar un dato que considera fundamental: "No olvidemos que la industria alimentaria es la industria más importante de España".
Perspectiva comparativa para valorar las fortalezas
La visión internacional llegó de la mano de Jordi Llach, CEO de Nestlé Iberia. Aunque reconoció muchas de las dificultades mencionadas durante el debate, quiso aportar una perspectiva comparativa que permitiera valorar también las fortalezas del mercado español. "Nos hacemos mucha autocrítica, pero cuando te comparas con otros países la visión cambia", señaló.
Llach recordó que España sigue siendo uno de los países que más inversión industrial atrae dentro de grandes multinacionales como Nestlé y destacó la singularidad de un mercado que combina la presencia de operadores líderes con un tejido empresarial muy diverso y competitivo.
También observó una evolución positiva en la relación entre fabricantes y distribuidores. A diferencia de épocas anteriores, marcadas por una mayor confrontación, considera que actualmente existe una voluntad creciente de construir proyectos conjuntos y buscar espacios de colaboración. "Ha cambiado el nivel de conversación", resumió. "Creo que realmente estamos construyendo juntos".
La conversación regresó al consumidor con la intervención de Antonella Sottero, General Manager de Ferrero Ibérica. Desde la perspectiva de una categoría tan expuesta a la evolución de las materias primas como el chocolate, la directiva describió un mercado en el que la divergencia entre valor y volumen se ha convertido en una de las principales señales de alerta.
Según explicó, muchas categorías han registrado importantes crecimientos en valor durante los últimos años, impulsados por las subidas de costes y de precios, mientras los volúmenes retrocedían. Una situación que puede tener implicaciones relevantes para la actividad industrial y el empleo si se prolonga en el tiempo.
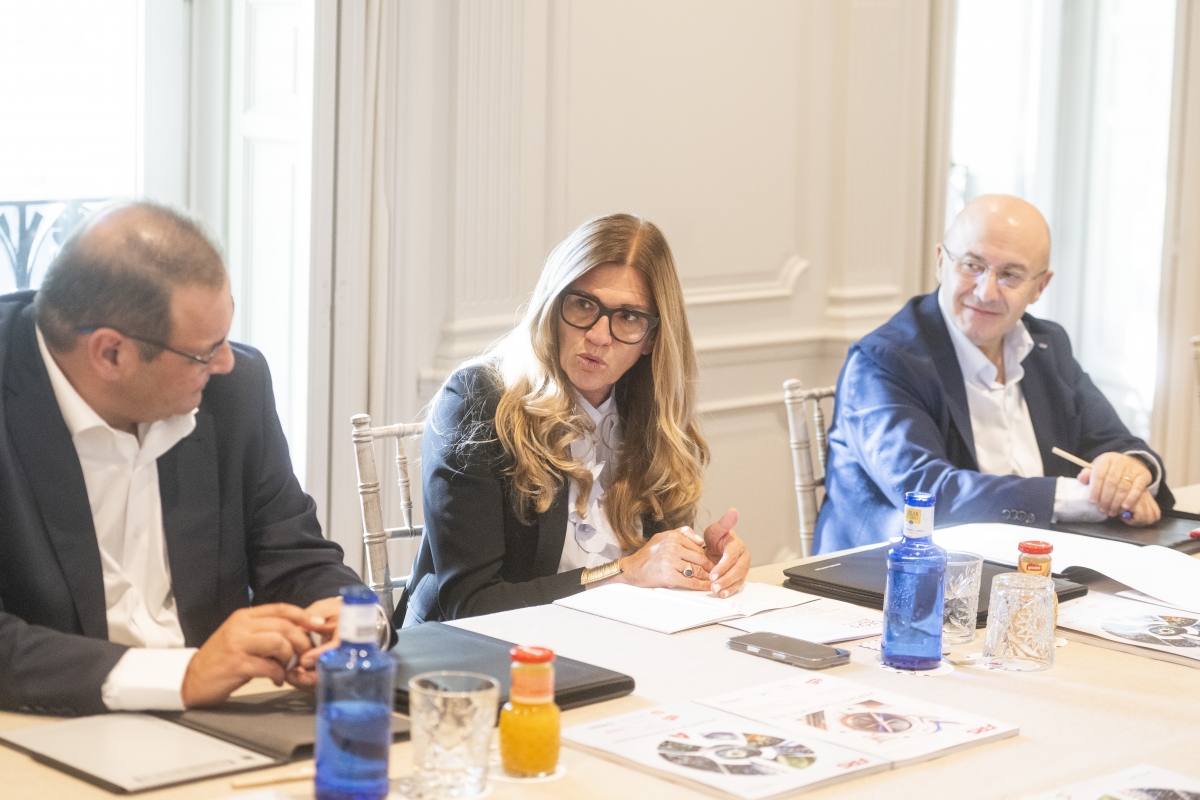
En el caso del cacao, recordó, la volatilidad ha sido especialmente intensa, obligando a toda la cadena a adaptarse a un contexto completamente distinto al de hace apenas unos años. Pero, más allá de los costes, Sottero puso el foco en una transformación profunda del comportamiento del consumidor. "El consumidor es mucho más atento y mucho más selectivo", afirmó.
A su juicio, los compradores analizan con mucho más detalle la relación entre el dinero que gastan y el valor que reciben a cambio. Esa evaluación determina en cada ocasión si optan por una marca fabricante, una marca de distribución o incluso por una categoría diferente.
Para ilustrarlo, recurrió a un paralelismo con el sector de la moda. Del mismo modo que hoy un consumidor combina sin problemas prendas premium con otras de precio más accesible, en alimentación también se ha impuesto una lógica mucho más flexible: "Hay momentos en los que el comprador está dispuesto a pagar más por una marca y otros en los que prioriza exclusivamente el precio. Todo depende de la ocasión de consumo y del valor percibido", subrayó.
Por eso, para Sottero, el gran desafío consiste en seguir construyendo valor de marca en un entorno mucho más exigente que el de hace una década. "La cuestión es si somos capaces de seguir trabajando ese valor", resumió.
La directiva italiana también aprovechó para explicar cómo ha evolucionado el liderazgo dentro de una compañía global como Ferrero. En un contexto cada vez más complejo, considera que los modelos de dirección basados exclusivamente en el control han dejado de ser eficaces. "Necesitamos un liderazgo mucho más cercano, basado en la empatía y en la escucha activa", señaló.
A partir de ahí, defendió la importancia de construir equipos ágiles, positivos y orientados a detectar oportunidades incluso en escenarios complicados. En lugar de centrar la atención únicamente en las amenazas, Sottero abogó por desarrollar una mentalidad que permita identificar nuevas vías de crecimiento y adaptación. "Siempre existen oportunidades para crecer", sostuvo.
Preocupaciones, tendencias y oportunidades
La última intervención del bloque correspondió a Ángel Jareño, CEO de Uvesco, que cerró el debate con una visión marcadamente optimista sobre el futuro del sector.
Para el directivo, una de las principales lecciones de los últimos años es asumir que la capacidad de anticipar el futuro es cada vez más limitada. "Ya no hay nada imposible", señaló al referirse a un contexto internacional donde acontecimientos que antes parecían improbables pueden materializarse en cuestión de meses.
Sin embargo, lejos de interpretar esa realidad como una amenaza permanente, defendió que el sector alimentario se encuentra ante una de las mayores oportunidades de su historia. En su opinión, nunca había existido una preocupación tan intensa por la salud, el bienestar y la calidad de vida como la actual, y todas esas tendencias están estrechamente vinculadas a la alimentación.
"Nunca ha habido una generación tan preocupada por vivir más años y vivir mejor", afirmó. Desde esa perspectiva, Jareño considera que la alimentación dispone de una posición privilegiada para responder a algunas de las grandes demandas sociales de las próximas décadas.
También discrepó de quienes sostienen que el sector tiene dificultades para atraer talento "si nos referimos a perfiles para trabajar en servicios centrales". Su experiencia, aseguró, es justamente la contraria. Mientras hace años muchos jóvenes identificaban su futuro profesional con la banca, la consultoría o las grandes empresas tecnológicas, hoy las compañías de distribución cuentan con propuestas profesionales mucho más atractivas y diversas: "Tenemos unos datos sobre el consumidor que no tiene nadie", destacó, convencido de que esa cercanía al mercado constituye uno de los principales activos de las empresas de distribución.
Jareño defendió además la necesidad de mirar más allá de los límites tradicionales del sector y aprender de las transformaciones que ya han vivido otras industrias. La digitalización, la automatización o las nuevas formas de producción han obligado a numerosos sectores a reinventarse durante las últimas décadas, y la alimentación puede extraer valiosas lecciones de esas experiencias. "Otros sectores ya han pasado por cambios que a nosotros nos están llegando ahora, y debemos mirar con humildad hacia ellos", recordó.
Por eso, concluyó, la colaboración debe ampliarse no solo entre fabricantes y distribuidores, sino también hacia otros ámbitos de actividad capaces de aportar nuevas ideas, tecnologías o modelos de gestión. "Podemos abrir la mente y colaborar con muchos más sectores y profesionales", señaló.
Una incertidumbre permanente que obliga a reinventarse
Aunque las perspectivas expresadas durante el debate fueron diversas, el consenso entre los participantes resultó evidente en varios puntos fundamentales. La incertidumbre ya no se percibe como una situación transitoria, sino como una característica estructural del entorno empresarial. La geopolítica, la evolución del poder adquisitivo, los cambios demográficos, la transformación del consumo o las tensiones sobre las cadenas de suministro seguirán condicionando la actividad durante los próximos años.
Ante ese escenario, los directivos coincidieron en señalar algunas prioridades compartidas: ganar agilidad en la toma de decisiones, reforzar la resiliencia de las organizaciones, atraer y desarrollar nuevos perfiles profesionales, fortalecer la colaboración entre fabricantes y distribuidores y mantener una visión estratégica de largo plazo que permita navegar en medio de una volatilidad cada vez más intensa.
Pero junto a las preocupaciones también afloró un mensaje de confianza. A pesar de los desafíos, los participantes reivindicaron la fortaleza de un sector esencial, capaz de adaptarse a circunstancias extraordinariamente complejas y que continúa desempeñando un papel estratégico para la economía, el empleo y la cohesión territorial. Una industria que, en palabras de varios de los asistentes, quizá deba empezar a valorar más su propia relevancia y a comunicar mejor el papel que desempeña en la sociedad.
----------
(*) El resumen completo del IV Encuentro de CEO’s estará próximamente disponible en el Anuario Perspectivas 2027 de FRS (148 páginas)
Reserva tu ejemplar llamando al teléfono 913603173 (Javier Arribas).