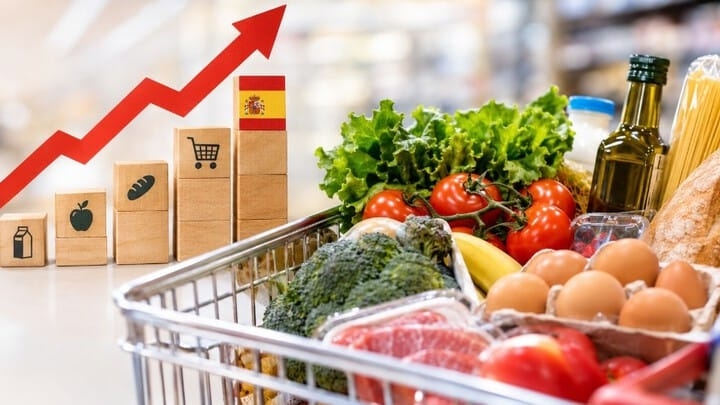
Los últimos informes publicados por el Fondo Monetario Internacional (FMI) en sus reuniones de octubre de 2026 dibujan un escenario de contrastes para la economía española. Si bien el organismo sitúa a España a la cabeza en dinamismo y crecimiento del Producto Interior Bruto (PIB) entre las principales economías avanzadas, lanza una severa advertencia sobre los desequilibrios internos. La tasa de inflación estimada para el cierre del año escala hasta el 3,7%, duplicando holgadamente la media proyectada para la eurozona. Este diferencial de precios frena la convergencia real de los hogares y recae de forma implacable sobre el consumo masivo y la cesta básica.
El IPC de septiembre y el peso crítico de los alimentos
A este diagnóstico se suman los datos oficiales del Instituto Nacional de Estadística (INE) correspondientes a septiembre de 2026, que sitúan el índice general en el 4,9% interanual, su cota más elevada desde principios de 2023, impulsado por la presión energética y los carburantes. Dentro de este contexto, los productos alimentarios continúan sin dar tregua. Los alimentos de primera necesidad mantienen subidas interanuales muy acusadas -con los huevos registrando incrementos de doble dígito del 12%, además de tensiones sostenidas en carnes, legumbres y productos frescos-, consolidando un encarecimiento acumulado histórico que supera con creces el 40% en la cesta de la compra desde el inicio de la espiral inflacionista en 2019.
Liderazgo en la UE: El abismo de precios frente a nuestros socios
Cruzando los datos de Eurostat y los análisis de cabeceras económicas como El Economista, se constata que España se sitúa de forma persistente a la cabeza de la Unión Europea en la subida del precio de los alimentos, compitiendo únicamente con Chipre en los primeros puestos del continente. Este incremento en los comestibles duplica ampliamente el registrado en países como Francia e Italia, y multiplica por diez el de economías como Alemania, donde los precios de la alimentación muestran una mayor estabilización o incluso contención.
El impacto en los lineales y el esfuerzo de la distribución
Frente a esta presión macroeconómica, el sector de la distribución y los operadores de supermercados en España lidian con un escenario operativo complejo. A pesar de los esfuerzos constantes por absorber y mitigar parte de los costes logísticos, el encarecimiento de las materias primas en origen, la inestabilidad climática continuada y los costes energéticos mantienen los precios en máximos estructurales. El resultado es un nuevo suelo de gasto para los consumidores que tensiona el margen de maniobra de las familias y desafía la resistencia del gran consumo en los supermercados españoles.
El dinamismo de la economía española no se traduce necesariamente en un alivio equivalente para los hogares. El crecimiento del PIB refleja la evolución de la actividad económica en su conjunto, pero no determina por sí solo cómo se distribuyen sus beneficios ni cuánto margen tienen las familias para afrontar los gastos cotidianos. Cuando los alimentos acumulan importantes encarecimientos, el presupuesto destinado a cubrir las necesidades básicas sigue bajo presión, incluso en un contexto de expansión económica.
Esta brecha tiene una lectura directa para el gran consumo. La evolución de los precios, la renta disponible y la capacidad de compra condicionan las decisiones de los consumidores y el comportamiento de la cesta. Por eso, junto al crecimiento económico, resulta esencial observar cuánto cuesta llenar esa cesta y qué capacidad real conserva el consumidor para mantener sus hábitos de compra.