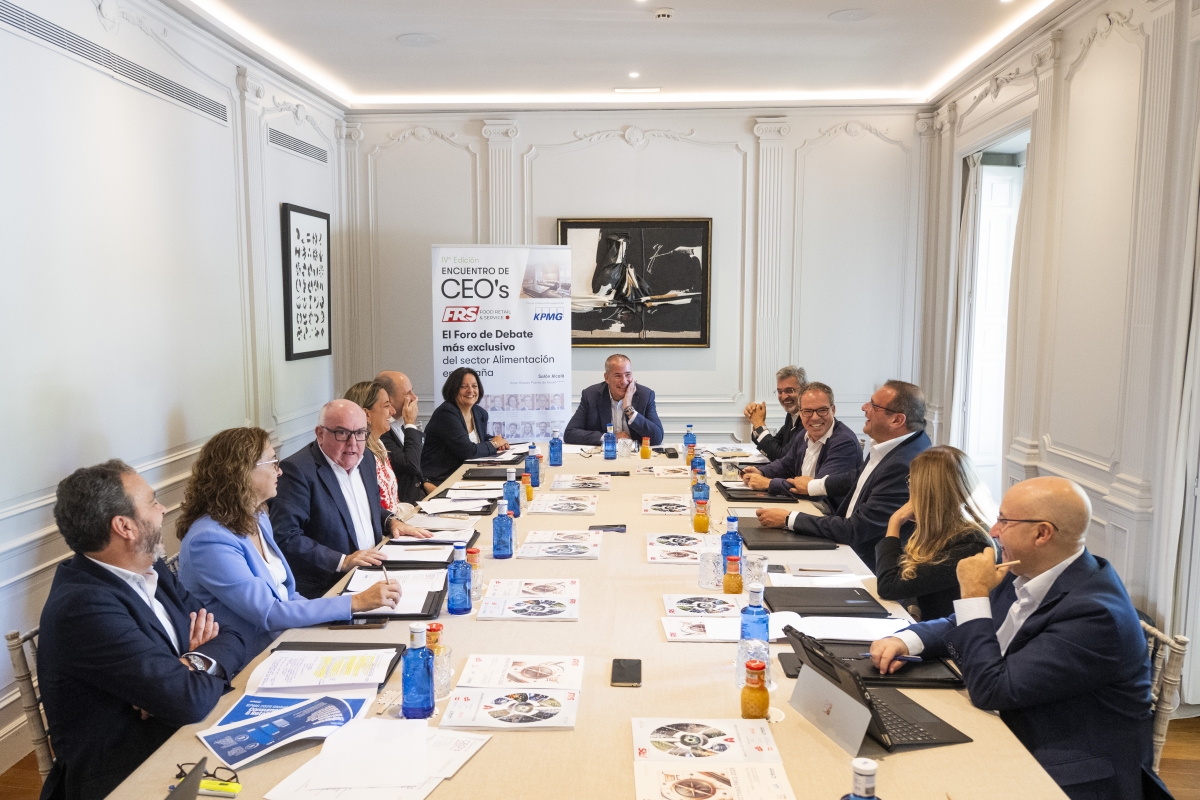

Durante años, el debate entre marcas de fabricante y marcas de distribuidor se planteó casi como un enfrentamiento entre dos modelos llamados a disputarse el favor del consumidor. Sin embargo, la conversación que se vivió en el IV Encuentro de CEO’s de FRS reflejó una realidad bastante más compleja.
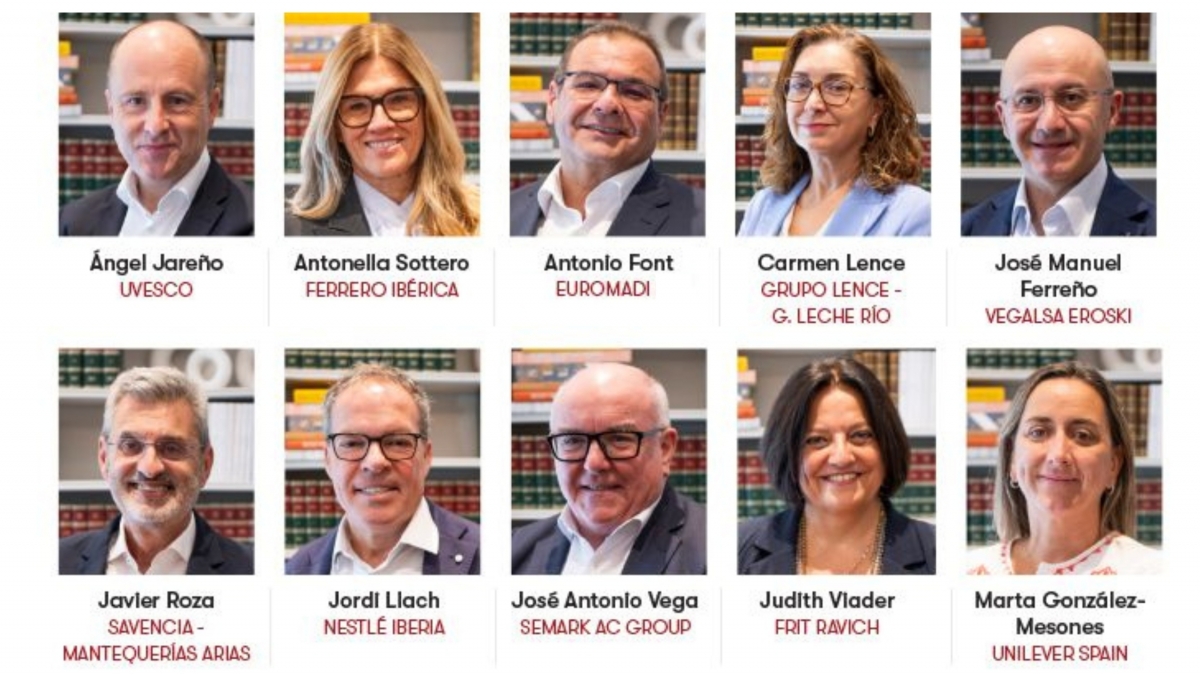
El encuentro, organizado por Carlos Azofra, editor de FRS Food Retail & Service, y celebrado con la colaboración especial de KPMG, reunió a diez destacados dirigentes del sector:
- José Manuel Ferreño / Vegalsa Eroski / Director general
- Antonio Font / Euromadi / Director general
- Marta González-Mesones / Unilever Spain / General Manager
- Ángel Jareño / Uvesco / CEO
- Carmen Lence / Grupo Lence - G. Leche Río / Presidenta
- Jordi Llach / Nestlé Iberia / CEO
- Javier Roza / Savencia - Mantequerías Arias / Director general
- Antonella Sottero / Ferrero Ibérica / General Manager
- José Antonio Vega / Semark AC Group / Presidente
- Judith Viader / Frit Ravich / CEO
La marca de distribuidor ha alcanzado en España una madurez difícilmente cuestionable, mientras que el consumidor ha evolucionado hacia patrones de compra mucho más sofisticados, en los que el precio sigue siendo importante, pero comparte protagonismo con factores como la innovación, la conveniencia, la confianza o la diferenciación.
Jean-Marie Benaroya abrió este segundo bloque recordando algunos datos que ilustran la magnitud del fenómeno. La marca de distribuidor continúa ganando peso y ya representa cerca de la mitad de las ventas en valor. En volumen, España se sitúa como el mercado europeo con mayor cuota de MDD, solamente por detrás de Suiza.
Esta evolución, sostenida en el tiempo durante más de dos décadas, responde tanto al trabajo realizado por la distribución en términos de calidad como a factores económicos y a las particularidades estructurales del mercado español, entre las que destaca el protagonismo de las cadenas de surtido corto.
Sin embargo, a medida que avanzó la conversación quedó claro que la cuestión ya no gira en torno a si la marca de distribuidor seguirá creciendo o no. Para muchos de los participantes, el verdadero desafío consiste en determinar cómo puede seguir generándose valor en un mercado donde ambos modelos están condenados a convivir y donde la colaboración parece mucho más relevante que la confrontación.
José Manuel Ferreño (Vegalsa-Eroski) fue uno de los primeros en romper explícitamente con la visión tradicional del debate. A su juicio, la marca de fabricante sigue teniendo una tarea fundamental: justificar ante el consumidor el diferencial de valor que respalda su mayor precio. "La marca de fabricante lo primero que tiene que justificar es su valor. Su precio, su prima de precio", resumió.
Pero esa afirmación no implicaba cuestionar el papel de la marca de distribuidor. Más bien al contrario. Ferreño defendió que, en el contexto actual, cualquier distribuidor necesita contar con una propuesta sólida de marca propia. El surtido corto, la presión competitiva y los hábitos de compra generados durante los últimos años han convertido la MDD en un elemento estructural del negocio.
Lejos de considerarla una alternativa de menor categoría, reivindicó que las marcas propias han alcanzado un nivel de calidad que las convierte en auténticas marcas en el sentido pleno del término. "Son marcas al final, son una marca más", insistió. "Es muy difícil encontrar producto que no esté a la altura".
Por eso rechazó la idea de que exista una confrontación inevitable entre ambas propuestas. Desde su punto de vista, fabricante y distribuidor no pueden permitirse trabajar desde posiciones antagónicas. "Hay que buscar la colaboración", defendió.
Son marcas al final, son una marca más. Es muy difícil encontrar producto que no esté a la altura. José Manuel Ferreño (Vegalsa-Eroski)
También José Antonio Vega (Semark AC Group) invitó a analizar el fenómeno desde una perspectiva más estructural. A su juicio, una parte importante del elevado peso de la marca de distribuidor en España se explica por la propia configuración del mercado y, en particular, por la relevancia que han alcanzado los operadores de surtido corto. El directivo recordó que mientras los supermercados tradicionales se mueven en cuotas de marca propia próximas al 30%-35%, algunas cadenas hard discount alcanzan porcentajes cercanos al 80% o incluso al 85%: "Y por eso nos vamos a ese 50%", resumió, en referencia a la cuota media de MDD que registra actualmente el mercado español.
Lejos de interpretar esta realidad con pesimismo, Vega defendió una gestión basada en la adaptación y la colaboración entre los distintos actores de la cadena. En un entorno marcado por la incertidumbre económica, los cambios geopolíticos y la presión sobre los costes, se declaró "muy optimista" respecto al futuro del sector y abogó por afrontarlo "con tranquilidad, optimismo, coordinación y adaptación". A su juicio, fabricantes y distribuidores están hoy mucho más cerca de lo que estuvieron en el pasado, una evolución que considera fundamental para responder a los retos comunes que afronta el gran consumo.
Una "grandísima oportunidad" sin renunciar a la identidad propia
Esa visión de convivencia también apareció en la intervención de Carmen Lence (Grupo Lence), aunque desde una óptica distinta. Su compañía trabaja simultáneamente con marca propia y con marcas de distribuidor, una combinación que le permite observar el fenómeno desde ambos lados de la mesa.
En el mercado lácteo, explicó, la marca de distribuidor representa una enorme oportunidad para empresas de tamaño medio. Competir en notoriedad e inversión con gigantes internacionales resulta extremadamente complicado, mientras que la fabricación para terceros permite ganar volumen y aprovechar mejor las capacidades productivas.
"Para una empresa como la nuestra es una grandísima oportunidad", afirmó, "porque competir con grandes multinacionales es prácticamente imposible". La presidenta del Grupo Lence recordó además que sectores como el lácteo arrastran desde hace años un exceso de capacidad productiva, por lo que la fabricación para marcas de distribuidor se convierte en una herramienta relevante para sostener la actividad industrial.
Ahora bien, esa oportunidad no significa renunciar a la identidad propia. Lence defendió con convicción el papel que desempeñan las marcas de fabricante a la hora de proyectar los valores y el propósito de una empresa. "Si yo solamente hago marca de distribuidor, como empresa pierdo mi personalidad", explicó. En su caso, la marca propia permite trasladar compromisos ligados al territorio, al apoyo al sector ganadero, a la soberanía alimentaria o al deporte. Son atributos que difícilmente pueden canalizarse a través de una marca perteneciente a un tercero.
Además, señaló otro aspecto cada vez más relevante: la innovación. Mientras tradicionalmente era el fabricante quien desarrollaba nuevas propuestas para posteriormente ofrecerlas a la distribución, "ahora empiezan a aparecer iniciativas impulsadas desde los propios retailers, que nos piden desarrollar nuevas referencias para sus marcas", observó.
Precisamente la innovación se convirtió en uno de los grandes ejes del debate. Y fue Antonio Font (Euromadi) quien llevó la reflexión un paso más allá al plantear una cuestión de fondo: si el modelo que ha llevado a España a alcanzar niveles récord de penetración de la marca de distribuidor resulta sostenible a largo plazo para el conjunto de la cadena de valor. "La MDD tal como la conocemos en España es difícilmente sostenible", advirtió.
La afirmación no pretendía cuestionar la legitimidad de la marca propia ni negar su peso actual. De hecho, Font reconoció que se trata de una tendencia consolidada y que difícilmente retrocederá. Su preocupación apuntaba hacia otra dirección: el riesgo de que la competencia termine concentrándose exclusivamente en el precio y erosione progresivamente la capacidad de generar valor para todos los eslabones de la cadena.
Según explicó, históricamente la marca de distribuidor surgió en muchos mercados europeos como una herramienta de diferenciación. En cambio, en España ha evolucionado hacia un modelo mucho más vinculado a la alimentación básica y a la búsqueda permanente de eficiencia. "La gente no paga menos por gusto, paga menos por necesidad", recordó.
La MDD tal como la conocemos en España es difícilmente sostenible. Antonio Font (Euromadi)
Ahí aparece, precisamente, el gran dilema que atraviesa el sector. Por un lado, existe una parte creciente de la población que necesita soluciones asequibles. Por otro, la innovación, la inversión y la diferenciación requieren márgenes que permitan seguir desarrollando nuevos productos y nuevas categorías.
Dos formas contrapuestas de entender la generación de valor
Para explicar esa tensión, Font contrapuso dos formas de entender la generación de valor. Una busca construir valor a medio plazo para todos los actores de la cadena —productores, fabricantes, distribuidores y consumidores— a través de productos diferenciales. La otra centra el esfuerzo en maximizar la eficiencia y reducir costes a lo largo de toda la cadena.
Aun así, se mostró optimista. No porque espere un cambio espontáneo de tendencia, sino porque considera que el mercado ofrece enormes oportunidades de diferenciación: "Soy optimista. Entendido el optimismo como aquel que ve lo que le viene y sabe lo que tiene que cambiar", afirmó.
La fragmentación del consumo es, en su opinión, una de esas oportunidades. Los hogares son cada vez más diversos y responden a motivaciones muy distintas. "Ahora cada hogar consume distinto", señaló. Hogares unifamiliares, estudiantes, deportistas, consumidores veganos o personas especialmente preocupadas por la salud configuran universos de consumo cada vez más específicos. En ese contexto, la diferenciación vuelve a ganar importancia: "La gente come como piensa", resumió.
Y si la marca propia tiende hacia una cierta estandarización, Font considera que la marca de fabricante dispone precisamente ahí de una oportunidad para recuperar protagonismo. "Hoy tenemos la oportunidad de diferenciarnos en la marca de fabricante", defendió.
Su reflexión encontró eco inmediato entre varios participantes. Desde Savencia-Mantequerías Arias, Javier Roza aportó una comparación especialmente reveladora con Francia. Allí, explicó, la competencia continúa librándose en gran medida alrededor de las grandes marcas, mientras que en España buena parte de la batalla se ha desplazado hacia el precio de la marca propia.
Esa diferencia tiene consecuencias importantes. Cuando la presión competitiva se concentra sobre la marca de distribuidor, la distancia de precios respecto a la marca fabricante tiende a ampliarse y la capacidad de diferenciación se reduce.
Roza alertó además de otro fenómeno derivado de esta dinámica: la creciente homogeneización de determinadas categorías. "Muchas veces acabas teniendo el mismo fabricante haciendo el mismo producto para todos", señaló.
Por eso insistió en la necesidad de que la diferenciación siga siendo accesible para el consumidor y, sobre todo, en que fabricantes y distribuidores compartan la responsabilidad de hacer crecer las categorías. "Lo peor que puede haber es un mercado muerto", afirmó. La clave, añadió, consiste en seguir animando al consumidor mediante innovación, promociones y nuevas propuestas capaces de dinamizar el mercado.
Más allá de la necesidad: la decisión inteligente
Jordi Llach (Nestlé Iberia) introdujo entonces una reflexión que sintetizó buena parte de la evolución vivida por el sector durante los últimos años. "Muchos entran por necesidad, pero ya hay muchos que consideran que es la decisión inteligente", afirmó al referirse a la marca de distribuidor.
Para el directivo de Nestlé, los fabricantes han pasado por distintas fases frente al fenómeno: "Primero fue la indiferencia, después la crítica, más tarde la aceptación y, finalmente, una etapa cercana a la admiración".
Precisamente por eso considera que la discusión ya no puede centrarse en cuestionar la existencia de la MDD. El verdadero reto consiste en aportar soluciones innovadoras capaces de justificar la presencia de las marcas. "O venimos con soluciones innovadoras y diferenciales o ese diálogo tiene fecha de caducidad", advirtió.
Muchos entran por necesidad, pero ya hay muchos que consideran que es la decisión inteligente. Jordi Llach (Nestlé Iberia)
Su argumento conectó directamente con otra preocupación estratégica: el impacto que la innovación tiene sobre la inversión industrial. Si las compañías dejan de innovar porque no encuentran espacio para desarrollar sus propuestas, la consecuencia no afecta únicamente a las ventas, sino también al empleo y a la capacidad productiva de los países. "La innovación sirve para que la gente invierta y la inversión atrae empleo", recordó.
Antonella Sottero (Ferrero Ibérica) reforzó esa idea desde la experiencia de una compañía que ha construido históricamente su crecimiento sobre productos muy diferenciados y marcas con una fuerte carga emocional. "La ecuación de valor tiene necesariamente que funcionar, porque si no, no se justifica la marca fabricante", resumió.
En Ferrero, explicó, la innovación forma parte del ADN de la empresa. Marcas como Kinder se apoyan en recetas, formatos y experiencias de consumo difíciles de replicar. La marca privada puede lanzar alternativas similares, pero la conexión emocional construida durante décadas sigue marcando diferencias. "Los productos no son solo productos. Son marcas con un vínculo emocional construido a lo largo de muchos años", reivindicó.
La ecuación de valor tiene necesariamente que funcionar, porque si no, no se justifica la marca fabricante. Antonella Sottero (Ferrero Ibérica)
Sottero también puso sobre la mesa una dificultad específica del mercado español: la complejidad para alcanzar una distribución suficiente que permita rentabilizar los lanzamientos innovadores. Frente a otros países europeos donde una novedad puede alcanzar rápidamente una cobertura cercana al 100%, en España la estructura comercial obliga a plantear estrategias diferentes. Una circunstancia que, en su opinión, ayuda a explicar que "el nivel de innovación comercializada en España es el más bajo en Europa".
Una "vieja" dicotomía ya superada
Al término de la conversación, pocas dudas quedaban ya de que la vieja dicotomía entre marca de fabricante y marca de distribuidor ha quedado superada. La MDD se ha consolidado como una opción plenamente aceptada por el consumidor y como una herramienta estratégica para la distribución. Pero, al mismo tiempo, la mayoría de los participantes coincidieron en que la diferenciación, la innovación y la creación de valor seguirán siendo imprescindibles para garantizar el crecimiento de las categorías y la sostenibilidad del conjunto del sector.
Más que una confrontación, el debate dejó una conclusión compartida: fabricantes y distribuidores compiten, sí, pero también se necesitan mutuamente. Y en un mercado cada vez más complejo y fragmentado, la capacidad para colaborar y construir propuestas de valor relevantes para el consumidor puede resultar tan importante como la propia cuota de mercado.
----------
(*) El resumen completo del IV Encuentro de CEO’s estará próximamente disponible en el Anuario Perspectivas 2027 de FRS (148 páginas)
Reserva tu ejemplar llamando al teléfono 913603173 (Javier Arribas).