
Los hipermercados y supermercados pierden compras de carga ante el cambio de hábitos de los consumidores, que desde la escalada inflacionista acuden con más frecuencia a las tiendas para controlar el gasto.
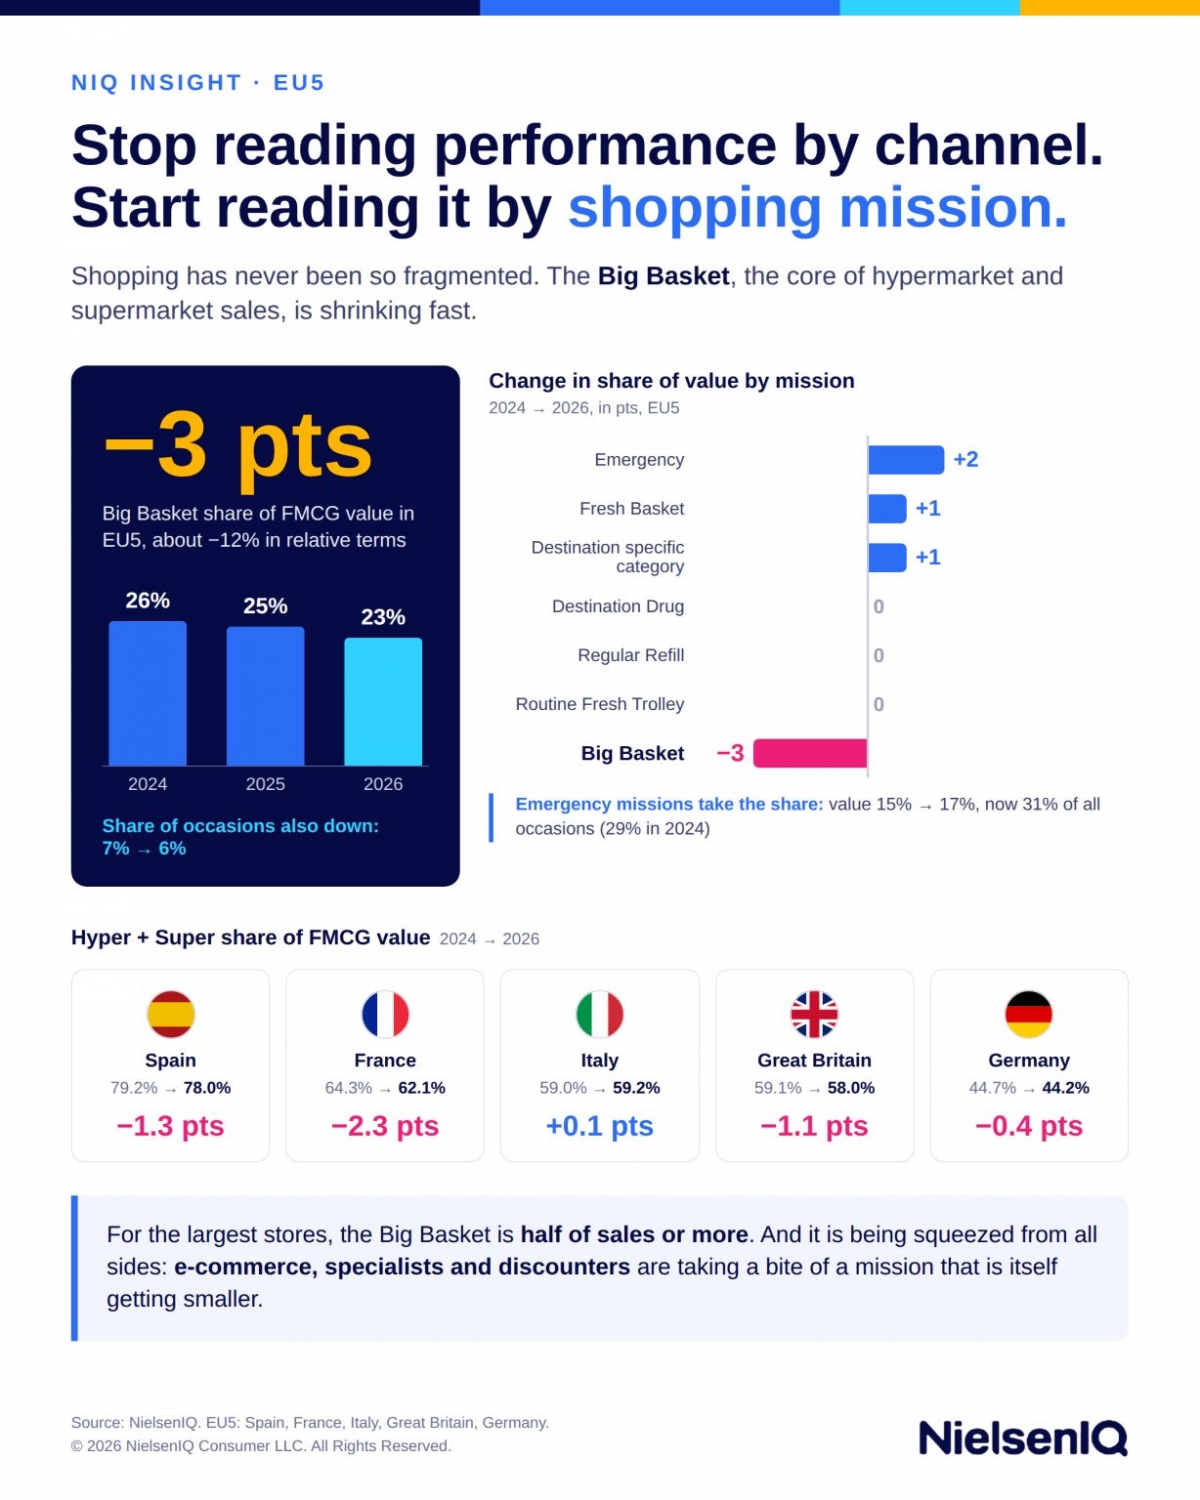
En España, híper y súper han perdido 1,3 puntos porcentuales de cuota de valor en gran consumo, según datos de NielsenIQ publicados por Daniel Ducrocq, vicepresidente de Retail para Europa Occidental de la consultora. Discounters (Lidl y Aldi), cadenas de proximidad (Dia), ecommerce y especialistas, entre los que cabe incluir algunas cadenas regionales, se encuentran entre los beneficiarios.
"Seguimos leyendo el comportamiento del gran consumo por canales, pero los consumidores ya no compran de esa forma", advierte Ducrocq. A su juicio, el formato de distribución explica cada vez menos por sí solo el comportamiento del consumidor: resulta más útil observar la misión de compra, es decir, qué necesita resolver el cliente en cada visita.
NielsenIQ.
Menos cestas grandes y más compras de urgencia, también en Europa
La tendencia es común a los cinco principales mercados europeos —España, Francia, Alemania, Italia y Reino Unido—. Entre 2024 y 2026, la cesta grande o compra de carga ha reducido su cuota de valor del 26% al 23%, una caída de tres puntos porcentuales, equivalente a un retroceso relativo de aproximadamente el 12%.
En sentido contrario, las compras de urgencia han ganado dos puntos, hasta representar el 17% del valor del gran consumo. Estas visitas ya suponen el 31% de todas las ocasiones de compra. También han avanzado, un punto en cada caso, las cestas de productos frescos y las compras centradas en una categoría de destino.
El desplazamiento perjudica sobre todo a los establecimientos de mayor superficie, donde las cestas grandes pueden representar la mitad de las ventas o más, precisa Ducrocq. La cuota de valor de estos formatos retrocede en buena parte de los mercados analizados por NielsenIQ: 2,3 puntos en Francia, 1,3 en España y 1,1 en Reino Unido.