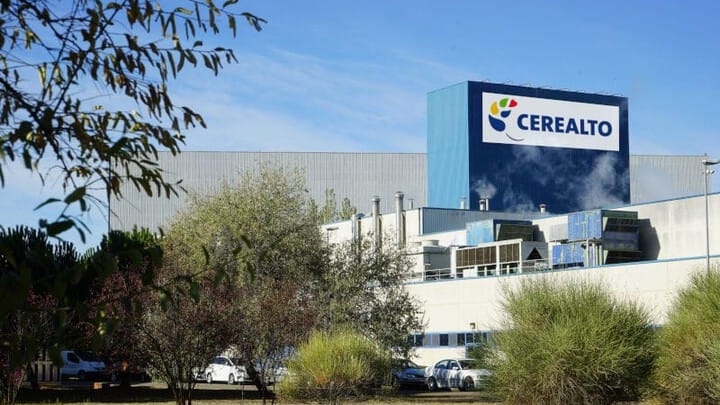
El fabricante alimentario Cerealto, la antigua Siro, se prepara para afrontar un nuevo cambio de propiedad. Los fondos de inversión Davidson Kempner y Afendis, que tomaron el control de la compañía en 2022, estudian su venta a comienzos de 2027 con una valoración que podría alcanzar los 600 millones de euros, incluida la deuda. La operación supondría un nuevo capítulo en la trayectoria de un grupo que ha pasado de atravesar una profunda crisis financiera a consolidar su posición como proveedor internacional de productos de alimentación para marcas de distribución y fabricantes.
La valoración preliminar de Cerealto se situaría en torno a los 450 millones de euros por el capital, a los que se sumarían aproximadamente 150 millones de deuda, según las estimaciones difundidas sobre la eventual venta.
De la reestructuración financiera a una nueva etapa industrial
La entrada de Davidson Kempner y Afendis en el capital de Cerealto se produjo en junio de 2022, después de que ambos inversores adquirieran el pasivo de la compañía a las entidades financieras y culminaran la capitalización de parte de su deuda. La operación permitió asegurar la continuidad del grupo y abrir una nueva etapa bajo el control de los nuevos accionistas, que asumieron el reto de recuperar su capacidad financiera y reforzar su actividad industrial.
Desde entonces, la compañía ha acometido una transformación de su estructura productiva y de su cartera de negocios. Uno de los movimientos más recientes ha sido la venta, en febrero de 2026, de su negocio de pasta y de la fábrica de Venta de Baños a la portuguesa Cerealis. Una decisión que responde a la estrategia de concentrar recursos en las categorías de snacks y desayuno, donde el grupo identifica mayores oportunidades de desarrollo.
Esta reorientación también ha tenido una dimensión internacional. Cerealto adquirió en 2024 la británica Hill Biscuits y, en octubre de 2025, incorporó una participación mayoritaria en la estadounidense Fresca Foods, especializada en snacks naturales y orgánicos. Dos operaciones que refuerzan su presencia en mercados exteriores y amplían su capacidad para desarrollar productos destinados a terceros.
El resultado es un grupo con once centros de producción en cinco países -España, Portugal, Reino Unido, Estados Unidos y México- y una plantilla de aproximadamente 3.900 profesionales.
Mercadona concentra la mitad del negocio
La dimensión comercial de Cerealto tiene una conexión especialmente relevante con la distribución española. Mercadona es su principal cliente y representa aproximadamente el 50% de su facturación. La compañía fabrica productos para marcas de distribución y otros clientes, con una actividad que abarca galletas, cereales, tortitas y snacks.
Esta vinculación convierte el posible cambio de propiedad en un movimiento de gran interés, más allá de su dimensión financiera. La continuidad de las relaciones comerciales, la capacidad industrial y la estrategia de crecimiento del futuro propietario serán cuestiones relevantes para una cadena de suministro en la que Cerealto ocupa una posición destacada.
La evolución del grupo también permite observar el peso que han adquirido las categorías de desayuno y picoteo dentro de su negocio. En 2025, las galletas aportaron 249 millones de euros a su facturación, mientras que los cereales, las tortitas de arroz y maíz y los snacks sumaron otros 243 millones. Estas últimas categorías registraron un crecimiento del 19%, según los datos recogidos por Cinco Días.
574 millones de facturación y un nuevo horizonte para los inversores
Cerealto cerró 2025 con unas ventas de 574 millones de euros, un 9,3% más que el ejercicio anterior, y un EBITDA recurrente de 53 millones, con un incremento del 12%. Son cifras comunicadas por la propia compañía en mayo de este año, que reflejan la evolución de su actividad durante el periodo de transformación.
El resultado neto consolidado, sin embargo, fue negativo en 5,4 millones de euros debido al incremento de los costes financieros y a efectos fiscales. La diferencia entre la evolución operativa y el resultado final constituye otro de los elementos que conviene tener presentes al analizar la valoración estimada de la compañía.
Entre 2022 y 2025, Cerealto destinó más de 153 millones de euros a inversiones para reforzar sus capacidades industriales, impulsar la innovación y respaldar su expansión internacional. Para 2026, la compañía anunció una previsión de inversión adicional superior a los 75 millones.
La posible venta abre ahora una nueva incógnita sobre el futuro de uno de los fabricantes relevantes del negocio de marca de distribución en España. Tras el rescate financiero, la reorganización industrial y la expansión internacional, Davidson Kempner y Afendis preparan su salida de una compañía cuya valoración refleja la transformación acometida en los últimos años. El eventual relevo accionarial pondrá el foco en quién asumirá el control de Cerealto y qué estrategia seguirá para una industria en la que la relación entre fabricantes y grandes distribuidores resulta determinante.