
El mercado hortofrutícola mantiene el pulso en un escenario marcado por la presión de los costes y una mayor prudencia empresarial. Los datos de Circana hasta agosto de 2026 confirman el crecimiento de las ventas y del volumen, pero también una evolución cada vez más desigual: las frutas ganan impulso gracias a una mayor demanda y con precios prácticamente estables, mientras las hortalizas apenas avanzan en kilos y dependen más del precio para elevar su facturación.
El sector de frutas y hortalizas afronta 2026 desde una posición de crecimiento, pero también con una importante dosis de prudencia. El aumento de los costes de producción, la presión regulatoria, la incertidumbre geopolítica, los cambios en los hábitos de consumo o problemas estructurales como la falta de mano de obra y el relevo generacional configuran un escenario en el que vender más no significa necesariamente mejorar la rentabilidad.
Así se puso de manifiesto en el 28º Congreso Aecoc de Frutas y Hortalizas, celebrado el pasado mes de junio en Valencia. La encuesta realizada por la asociación entre directivos de los diferentes eslabones de la cadena muestra que el 93% de las empresas participantes arrancó el año creciendo en ventas y seis de cada diez lo hizo también en volumen. Sin embargo, desde Aecoc advierten de que parte de ese incremento de la facturación procede de la inflación derivada del aumento de los costes, por lo que “las ventas crecen, pero no siempre porque se venda más producto”.
Las expectativas para el conjunto de 2026 reflejan esa cautela. El 42,3% de los directivos se declara moderadamente optimista respecto al crecimiento comercial del sector, mientras que un 48,1% anticipa cierto estancamiento, una percepción sensiblemente más prudente que la manifestada un año antes. Sin embargo, la confianza aumenta cuando los responsables empresariales hablan de sus propias compañías: el 92,5% espera crecer en valor y nueve de cada diez prevén aumentar o mantener sus volúmenes. Una dualidad que refleja empresas confiadas en sus propios modelos de negocio, pero conscientes de operar en un entorno cada vez más complejo.
Y entre las preocupaciones sobresale una por encima del resto: los costes. Para el 80,8% de los encuestados, el principal efecto del contexto geopolítico sobre sus negocios está siendo precisamente el encarecimiento de insumos, materias primas y logística. De cara a 2026, el aumento de los costes energéticos y de las materias primas aparece también como el principal reto estructural, señalado por el 66,7% de las empresas, por delante del relevo generacional (42,9%) y los cambios en los hábitos de consumo (38,1%).
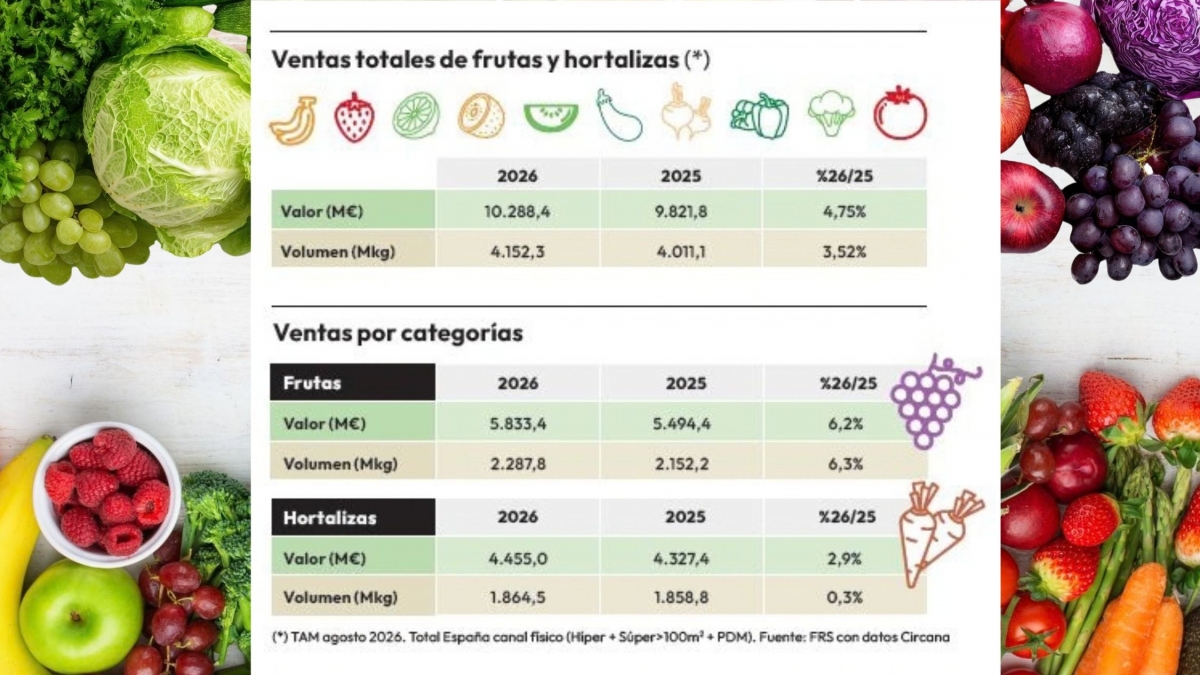
En este escenario exigente, los últimos datos de Circana aportados a FRS, correspondientes al TAM agosto de 2026, muestran, sin embargo, que el mercado mantiene un apreciable dinamismo. Las ventas de frutas y hortalizas en el canal físico de hipermercados y supermercados españoles alcanzan conjuntamente los 10.288,4 millones de euros, con un crecimiento aproximado del 4,8% respecto al mismo periodo del año anterior.
Más significativa resulta la evolución de la demanda. El volumen comercializado asciende a 4.152,3 millones de kilogramos, lo que representa un incremento conjunto del 3,5%. El mercado crece, por tanto, tanto en valor como en volumen, aunque el comportamiento de ambas variables permite apreciar un cierto componente de precio/mix: el valor avanza alrededor de 1,2 puntos más que la cantidad comercializada.
Pero detrás de estas cifras globales aparecen dos velocidades claramente diferenciadas. Las frutas son el auténtico motor del crecimiento, mientras las hortalizas prácticamente estabilizan sus volúmenes.
Las frutas alcanzan una facturación de 5.833,4 millones de euros, un 6,2% más, acompañada de un crecimiento incluso ligeramente superior en volumen, del 6,3%, hasta 2.287,8 millones de kilos. El precio a volumen constante permanece prácticamente estable (-0,1%). Es decir, en esta ocasión el avance de la categoría procede fundamentalmente de una mayor demanda y no del encarecimiento.
Las hortalizas, por su parte, facturan 4.455 millones de euros, un 2,9% más, pero su volumen apenas progresa un 0,3%, hasta los 1.864,5 millones de kilos. Aquí sí encontramos un componente precio mucho más evidente, con un incremento del 2,6% a volumen constante.
Esta evolución permite además a las frutas aumentar su protagonismo dentro del conjunto: representan ya aproximadamente el 56,7% del valor y el 55,1% del volumen del mercado analizado por Circana, frente al 43,3% y 44,9%, respectivamente, correspondiente a las hortalizas.
Las frutas crecen por volumen
El comportamiento de las frutas deja una de las conclusiones más claras del TAM agosto 2026: la categoría crece prácticamente sin apoyarse en el precio, aunque bajo ese resultado global conviven situaciones muy diferentes.
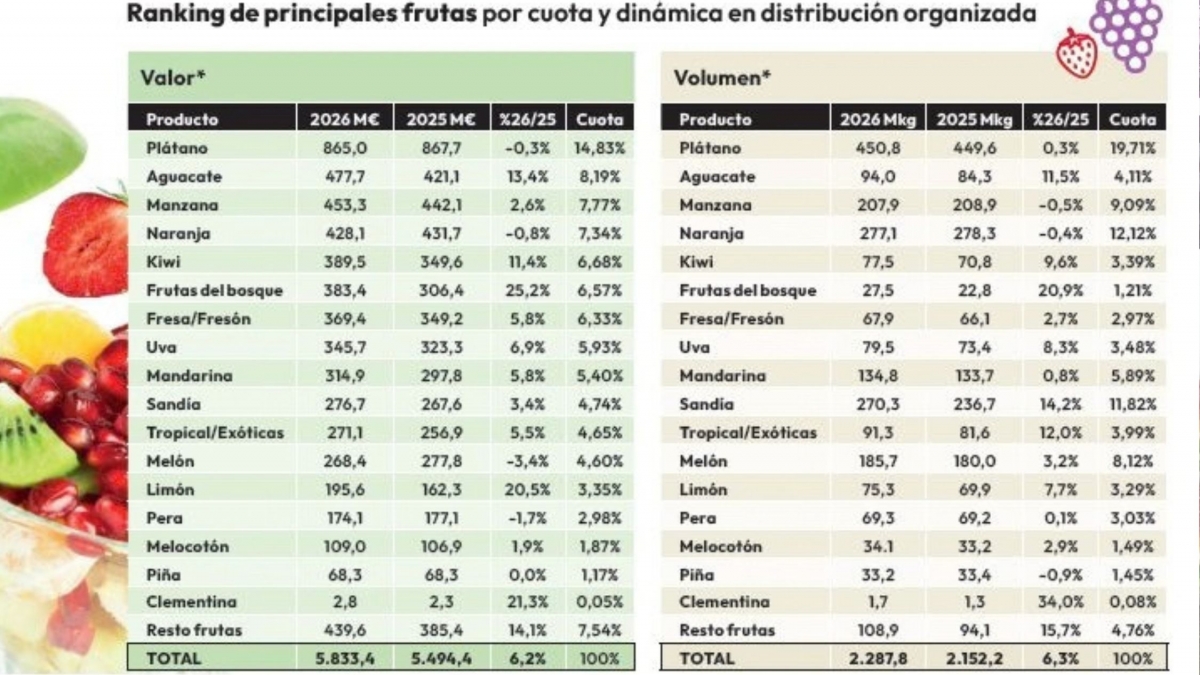
TAM agosto 2026. Total España canal físico (Híper + Súper>100m2 + PDM). Fuente FRS con datos Circana
El plátano mantiene con claridad el liderazgo, con 865 millones de euros y 450,8 millones de kilos, pero rompe con la fuerte progresión que mostraba un año atrás. Su facturación retrocede ligeramente, un -0,3%, mientras el volumen permanece prácticamente estable (+0,3%), en un contexto de descenso del precio del 0,6%.
Mucho más dinámico se muestra el aguacate, que consolida su posición entre las principales frutas del mercado. Sus ventas alcanzan los 477,7 millones de euros, un 13,4% más, mientras el volumen aumenta un 11,5%, hasta 94,1 millones de kilos. A diferencia de otros productos, combina una fuerte expansión de la demanda con un incremento moderado del precio (+1,9%), confirmando que su crecimiento sigue teniendo una sólida base en consumo.
La manzana, con 453,4 millones de euros, incrementa su facturación un 2,6%, aunque su volumen retrocede ligeramente (-0,5%). El crecimiento procede así fundamentalmente del precio, que aumenta un 3%. La naranja, por su parte, continúa sin recuperar impulso: pierde un 0,8% en valor y un 0,4% en volumen, con precios prácticamente planos.
Entre los grandes protagonistas del periodo aparece el kiwi, que eleva sus ventas un 11,4%, hasta 389,5 millones de euros, apoyado fundamentalmente en un crecimiento del volumen del 9,6%.
Pero ninguna de las grandes categorías presenta una evolución tan intensa como las frutas del bosque. Su facturación se dispara un 25,2%, hasta 383,5 millones de euros, mientras la demanda aumenta un 20,9%. Es uno de los pocos casos en los que confluyen un crecimiento de volumen superior al 20% y una subida de precio significativa, del 4,2%.
También mantiene una evolución positiva la fresa/fresón, aunque más moderada que un año atrás: crece un 5,8% en valor y un 2,7% en volumen, hasta alcanzar 369,5 millones de euros y 67,9 millones de kilos.
Especialmente interesante resulta el comportamiento de algunas frutas de fuerte componente estacional. La sandía aumenta nada menos que un 14,2% en volumen, hasta superar los 270 millones de kilos, pese a sufrir una caída del precio del 10,8%. Como consecuencia, su facturación crece un 3,4%. Algo similar ocurre con las frutas tropicales y exóticas, cuyo volumen avanza un 12%, mientras el precio cae un 6,4%.
El melón también incrementa su demanda (+3,2%), pero el descenso del precio (-6,5%) provoca una caída de la facturación del 3,4%. En sentido contrario destaca el limón: sus ventas se disparan un 20,5% con un aumento del volumen bastante menor, del 7,7%, debido a una subida del precio del 12,8%.
El mapa de las frutas en 2026 resulta, por tanto, especialmente heterogéneo, pero deja una conclusión de fondo: el crecimiento agregado de la categoría está sostenido por una expansión real del volumen, con especial dinamismo en aguacate, kiwi, frutas del bosque y determinadas frutas de verano.
Hortalizas: más facturación, pero poco más volumen
La fotografía de las hortalizas es distinta. La categoría crece un 2,9% en valor, pero apenas un 0,3% en volumen, de manera que el precio vuelve a desempeñar un papel mucho más importante en su evolución.
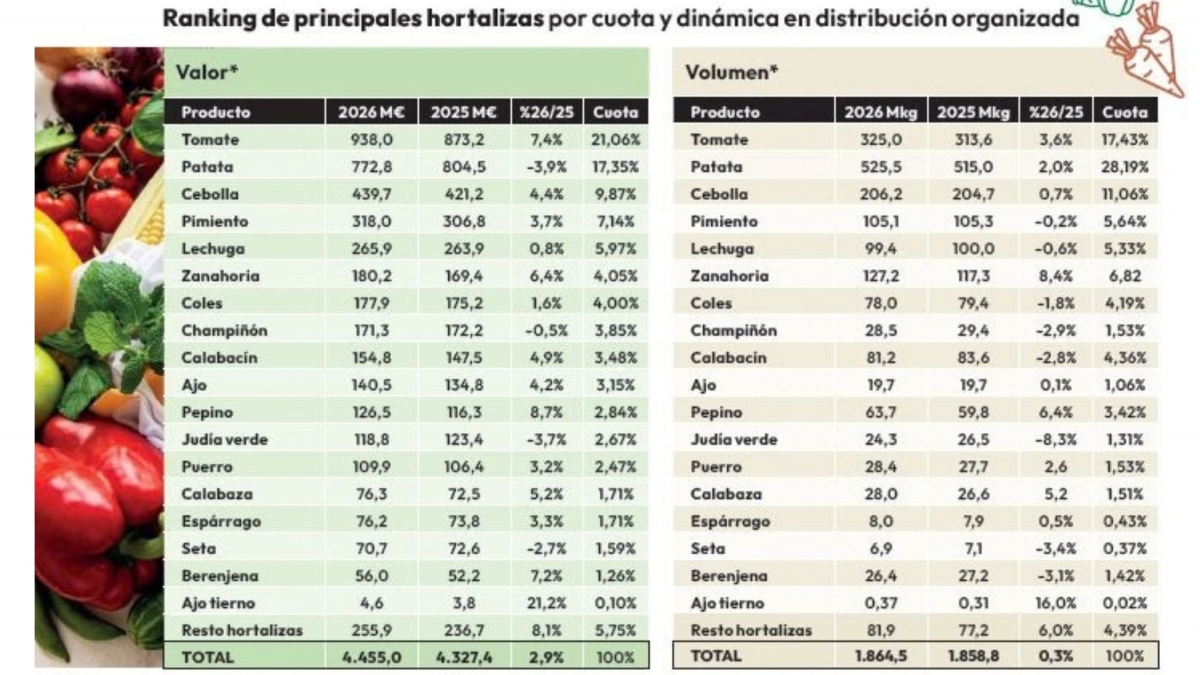
TAM agosto 2026. Total España canal físico (Híper+ Súper>100 m2 + PDM). Fuente: FRS con datos Circana
El tomate refuerza su liderazgo por facturación y supera los 938 millones de euros, tras crecer un 7,4%. También presenta una evolución positiva en volumen (+3,6%), hasta alcanzar 325,1 millones de kilos, acompañada de un incremento del precio del 3,8%. Es, por tanto, uno de los productos que muestran una evolución más equilibrada entre las grandes hortalizas.
La patata, primera categoría por volumen con 525,6 millones de kilos, protagoniza una situación prácticamente inversa. La demanda crece un 2%, pero su facturación cae un 3,9%, hasta 772,8 millones de euros, debido a un descenso del precio cercano al 6%. Es uno de los ejemplos más claros de cómo el aumento de las cantidades comercializadas no se traduce necesariamente en mayores ventas en valor.
La cebolla registra 439,8 millones de euros (+4,4%) y 206,2 millones de kilos (+0,7%), con una evolución fundamentalmente explicada por el precio (+3,7%). Algo similar ocurre con el pimiento, cuya facturación aumenta un 3,7% pese a que el volumen permanece prácticamente plano (-0,2%).
La lechuga presenta también una demanda ligeramente negativa (-0,6%), aunque logra aumentar su facturación un 0,8% gracias a una subida del precio del 1,4%.
Entre las evoluciones más interesantes aparece la zanahoria, que crece un 8,4% en volumen, hasta 127,2 millones de kilos, mientras el descenso del precio (-2%) limita el avance de su facturación al 6,4%. También destaca el pepino, con aumentos del 8,7% en valor y del 6,4% en volumen.
En el extremo contrario, la judía verde reduce su demanda un 8,3% y su facturación un 3,7%, mientras champiñones y setas presentan igualmente retrocesos en volumen. El calabacín ofrece otra combinación significativa: su facturación crece un 4,9% pese a que el volumen cae un 2,8%, debido a un incremento del precio del 7,8%. Más extremo todavía es el caso de la berenjena, que factura un 7,2% más con un 3,1% menos de volumen, después de registrar una subida de precio superior al 10%.
El TAM agosto de 2026 dibuja así un mercado hortofrutícola que mantiene su capacidad de crecimiento, pero con comportamientos cada vez más diferenciados. Las frutas avanzan con fuerza y, sobre todo, lo hacen gracias a un aumento real de la demanda, mientras las hortalizas permanecen prácticamente estancadas en volumen y encuentran en el precio una parte importante de su crecimiento en valor.
Una fotografía que encaja con la combinación de confianza y cautela expresada por los propios operadores. Como señalaba Aecoc al analizar las perspectivas para este ejercicio, el sector conserva argumentos sólidos para competir –calidad, seguridad alimentaria, trazabilidad y sostenibilidad–, pero lo hace en un escenario que exige cada vez mayores dosis de eficiencia y capacidad de adaptación.
Y los datos de Circana añaden una conclusión importante a ese diagnóstico: hay crecimiento, pero ya no basta con mirar la facturación para saber qué está ocurriendo realmente en el mercado. En 2026, más que nunca, la lectura conjunta de valor, volumen y precio permite distinguir qué categorías están conquistando demanda y cuáles dependen en mayor medida de la evolución de los precios.
Precios: estabilidad en frutas y mayor presión en hortalizas
Como hemos anticipado al mencionar algunos productos, los datos de Circana correspondientes al TAM Agosto 2026 muestran una evolución muy distinta del precio entre las dos grandes categorías. En el caso de las frutas, el precio a volumen constante se mantiene prácticamente estable, con una variación del -0,1%, mientras que en hortalizas aumenta un 2,6%.
La fotografía es, por tanto, muy diferente a la del año anterior: el crecimiento de las frutas se apoya ahora casi por completo en una mayor demanda, mientras que en hortalizas el precio continúa contribuyendo de forma apreciable al avance de la facturación.
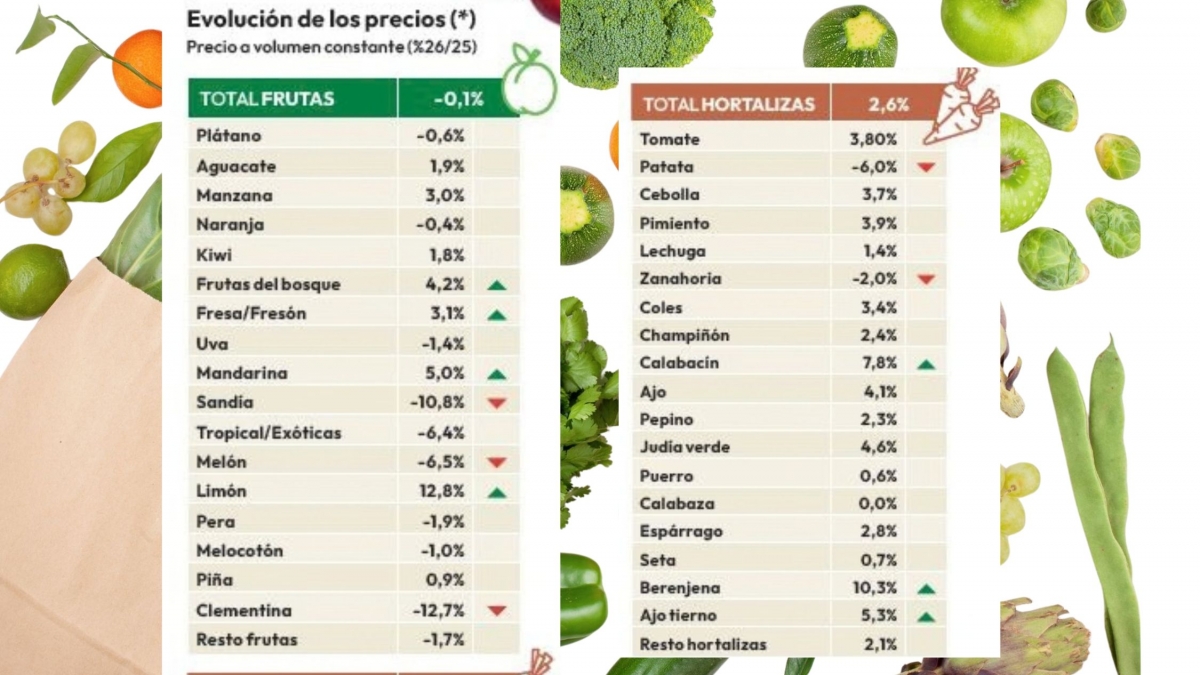
TAM agosto 2026. Incrementos y descensos porcentuales de precios en FyH 2026 vs. 2025 a volumen constante. Fuente: FRS con datos Circana
Dentro de las frutas, las diferencias entre productos son, no obstante, importantes. El limón registra la mayor subida de precios entre las principales referencias, con un incremento del 12,8%, muy por encima del resto. Le siguen la mandarina (+5%), las frutas del bosque (+4,2%), la fresa/fresón (+3,1%) y la manzana (+3%). También presentan incrementos moderados el aguacate (+1,9%) y el kiwi (+1,8%).
En el extremo contrario destacan especialmente algunas frutas de verano. La sandía reduce su precio un 10,8%, pese a registrar un fuerte incremento del volumen comercializado, mientras que el melón se abarata un 6,5%. Las frutas tropicales y exóticas muestran igualmente un descenso significativo, del 6,4%. También bajan el precio la pera (-1,9%), el resto de frutas (-1,7%), la uva (-1,4%) y el melocotón (-1%). Esta combinación ayuda a explicar que el conjunto de las frutas pueda crecer más de un 6% en volumen sin trasladar prácticamente presión adicional al precio.
El panorama de las hortalizas es diferente y presenta una mayor presencia de incrementos. La berenjena encabeza las subidas, con un avance del 10,3%, seguida del calabacín (+7,8%). También sobresalen el ajo tierno (+5,3%), la judía verde (+4,6%), el ajo (+4,1%), el pimiento (+3,9%), el tomate (+3,8%) y la cebolla (+3,7%).
Las bajadas de precio son mucho más concentradas. La patata protagoniza el descenso más acusado, con una reducción del 6%, que explica que su facturación retroceda pese a venderse más volumen. También se abarata la zanahoria (-2%), mientras que la calabaza permanece prácticamente estable (-0,05%).
En conjunto, el TAM agosto 2026 refleja así una presión de precios mucho más contenida en frutas que en hortalizas. La primera categoría está creciendo fundamentalmente porque se venden más kilos, mientras que en la segunda el aumento del valor continúa dependiendo en mayor medida de la evolución del precio. Una diferencia que vuelve a demostrar la necesidad de analizar conjuntamente facturación, volumen y precio para interpretar correctamente la marcha del mercado hortofrutícola.
Maite M. Vendrell
(*) Este artículo está incluido en el Anuario de Frutas y Hortalizas 2027 de FRS Food Retail & Service, una obra exclusiva que ha sido posible gracias al patrocinio de Anecoop, Patatas Meléndez, Nufresco, Orri, Banco Santander y Zespri, y con el apoyo de otras empresas anunciantes.
------------------------------------------------------------------------
DESCARGA el ANUARIO en formato ebook interactivo
HAZTE SOCIO y consigue el Anuario de la Innovación en formato papel