

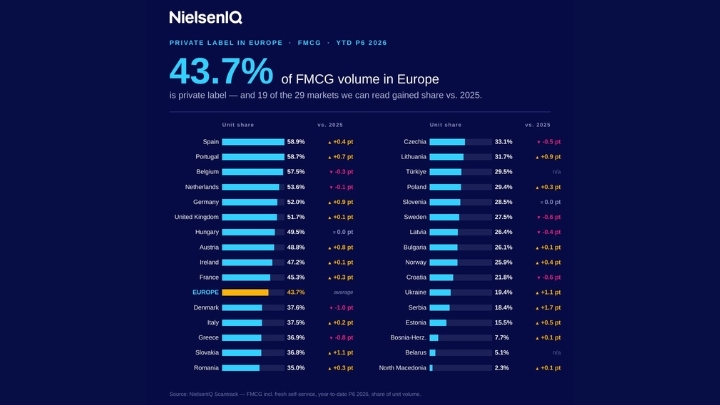
Casi 6 de cada 10 productos que compran los españoles en el súper pertenece a la marca blanca. España lidera así la cuota en volumen de MDD en Europa con un 58,9%, por delante de Portugal (58,7%) y Bélgica (57,5%) y a gran distancia de la media continental, que se sitúa en el 43,7%, circunstancia que guarda estrecha relación con el predominio de Mercadona y el avance de los discounters en nuestro país.
Mercados tan maduros en este ámbito como Países Bajos (53,6%), Alemania (52%) y Reino Unido (51,7%) quedan fuera del podio en una clasificación marcada por el ascenso de Europa del Este y Central, según datos de NielsenIQ correspondientes a la primera mitad de 2026.
NielsenIQ.
Serbia (+1,7% hasta el 18,4%), Eslovaquia (+1,1% hasta el 36,8%) y Ucrania (+1,1% hasta el 19,4%) son los países donde la marca blanca avanza más rápido, condicionadas por un punto de partida inferior y por el avance de la distribución organizada y los discounters.
Entre los países avanzados sorprende el estirón de Alemania, donde la MDD crece nueve décimas hasta el 52%; o Portugal, donde lo hace un 0,7%. En España el incremento fue del 0,4%, mientras que otros como Bélgica (-0,3%), Países Bajos (-0,1%), Dinamarca (-1%), Grecia (-0,8%) o Croacia (-0,6%) experimentan retrocesos.
"Esto sugiere que la marca blanca ha tocado techo, más que una reversión de la tendencia", matiza Daniel Ducrocq, vicepresidente de Retail para Europa Occidental en NielsenIQ.
Hasta la fecha, cada avance de la marca blanca en Europa, acelerado en periodos de crisis o inflación, ha venido seguido de una consolidación de su cuota de mercado, más que de una vuelta a condiciones previas. En España, esto se relaciona con el peso de las cadenas de surtido corto (Mercadona, Lidl, Dia y Aldi), cuya suma arroja una cuota en valor superior al 40%, según datos de Worldpanel by Numerator. Y, aunque en los últimos meses la cadena de Juan Roig ha retrocedido, las otras tres siguen empujando con fuerza el avance de la MDD.
En estas circunstancias, los fabricantes de marca se enfrentan a un mercado cada vez más estrecho para sus productos, lo que les ha llevado a diversificar sus fuentes de ingresos entre la hostelería y los mercados internacionales, como sugieren movimientos recientes de Pascual, Vicky Foods o Ebro Foods, por mencionar algunos ejemplos de nuestro país.