

La distribución alimentaria española afronta una nueva fase competitiva marcada por un consumidor más prudente, más sensible al precio y que fragmenta cada vez más sus compras. En este contexto, Lidl, Dia y Consum son las cadenas que más crecen en cuota de mercado durante 2026, mientras Mercadona ralentiza su evolución y Carrefour consigue estabilizar una tendencia que había sido negativa en los últimos ejercicios.
Así lo explicó Bernardo Rodilla, Retail Business Director de Worldpanel by Numerator, durante la presentación del balance de la distribución correspondiente al acumulado hasta agosto, en la que analizó tanto la evolución de los principales operadores como las nuevas dinámicas de compra que están transformando el mercado. Según Rodilla, la principal característica del actual escenario es que los hogares continúan mostrando cautela pese a la moderación de la inflación y a la mejora de algunos indicadores económicos: "Los hogares no recuperan la confianza previa a la pandemia", señaló, destacando que la inflación acumulada de los últimos años sigue condicionando las decisiones de compra.
Esta situación se traduce en un crecimiento moderado del gran consumo, con una demanda prácticamente estable y un comprador que busca controlar más el gasto. La reacción observada tras episodios como la crisis de Oriente Medio y la guerra de Irán, explicó, evidencia hasta qué punto el consumidor se ha vuelto "hipersensible" a cualquier incertidumbre económica.
Dentro de este contexto, la distribución organizada crece un 2% en volumen y un 3,3% en valor, un avance que Numerator Worldpanel atribuye principalmente al trasvase de compras desde otros canales y no a un incremento real de la demanda.
El surtido corto supera los 40 puntos de cuota
Uno de los fenómenos más destacados del mercado sigue siendo el avance del surtido corto. Según explicó Rodilla, este formato ya supera los 40 puntos de cuota y mantiene una trayectoria de crecimiento sostenido, consolidándose como el gran ganador estructural de los últimos años.
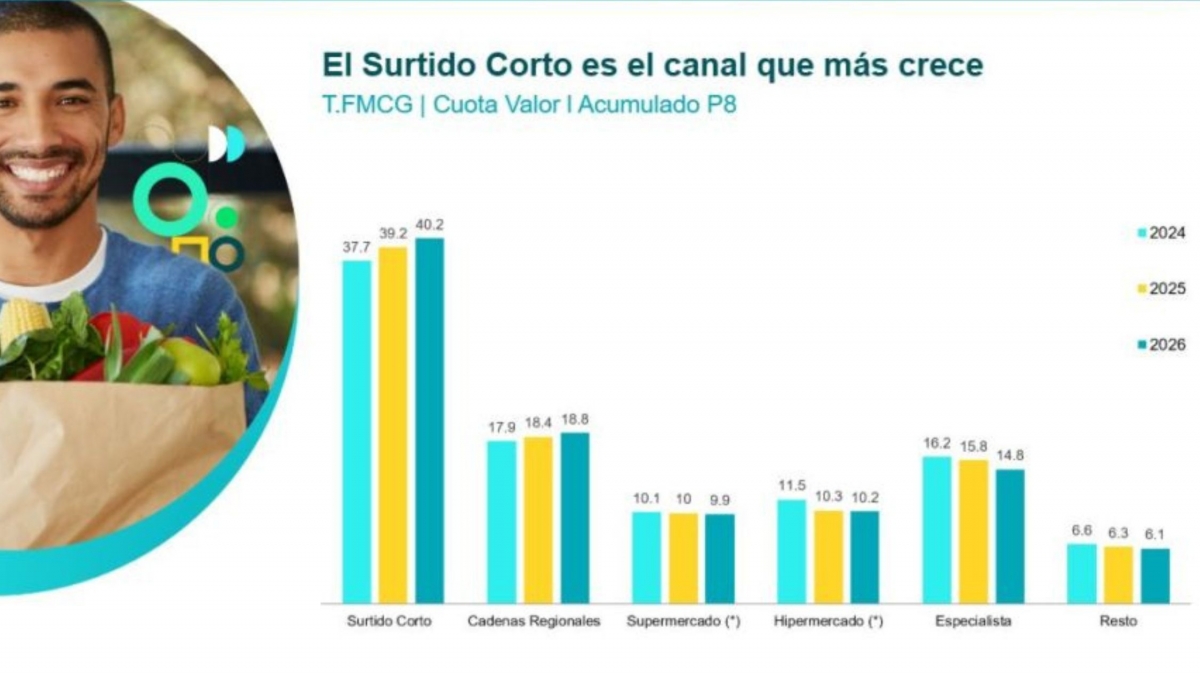
La expansión del surtido corto continúa ganando peso en la distribución y consolida el avance de la MDD.
Sin embargo, el directivo insistió en que el crecimiento del surtido corto no es el único fenómeno que está redefiniendo el mercado. Las cadenas regionales continúan consolidándose como la principal alternativa a los grandes operadores nacionales y mantienen una evolución positiva frente al estancamiento que muestran supermercados e hipermercados.
Según Numerator Worldpanel, tanto los discounters como los operadores regionales están siendo los principales beneficiarios de los cambios en los hábitos de compra. Su capacidad para adaptarse a compras más frecuentes y cestas más pequeñas les está permitiendo captar parte del negocio que tradicionalmente absorbían los especialistas y algunos formatos más maduros.
La marca propia alcanza máximos históricos
El crecimiento del surtido corto está estrechamente ligado al avance de la marca de distribuidor. La cuota de la MDD alcanza ya el 47,3% del gran consumo, frente al 45,9% de hace un año, lo que supone un incremento de 1,4 puntos porcentuales. Además, el 85% de ese crecimiento procede del surtido corto. De hecho, este formato concentra ya el 71,4% de todas las ventas de marca propia, frente al 70,5% registrado un año antes.
Rodilla subrayó que la evolución de la marca propia está muy vinculada a cadenas como Lidl, Mercadona o Aldi. Mientras Lidl alcanza una cuota de marca propia del 82,3%, Mercadona se sitúa en el 79,1% y Aldi en el 76,9%. En cambio, fuera de este grupo el crecimiento es mucho más moderado.
Mercadona mantiene el liderazgo, pero pierde compradores
Mercadona conserva una posición claramente dominante con una cuota de mercado del 27,4%, una décima más que hace un año. Sin embargo, Numerator Worldpanel detecta señales de desaceleración: la cadena pierde 0,8 puntos de penetración y se queda en el 90,5% de compradores, aunque compensa parcialmente esta evolución con una mejora de tres décimas en fidelidad, hasta el 30,2%.
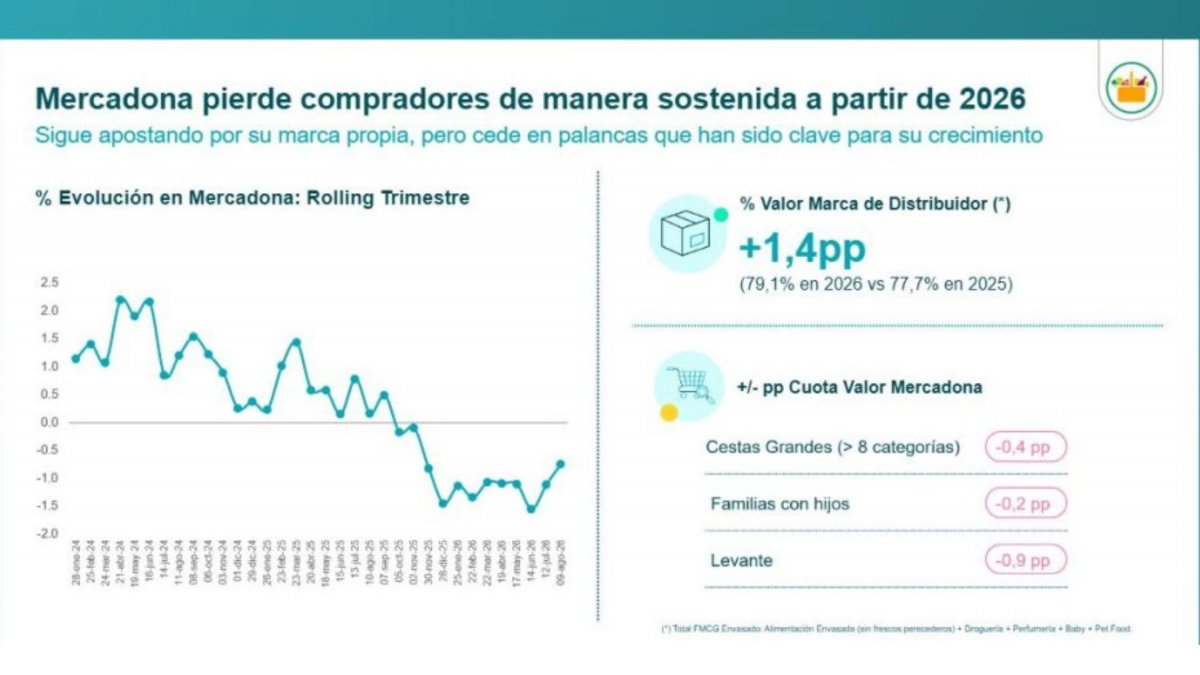
Los datos de Numerator Worldpanel reflejan una menor capacidad para capturar gasto en perfiles y ocasiones de compra históricamente estratégicos para la enseña valenciana.
Para Rodilla, la pérdida de compradores no es puntual, sino una tendencia que se viene observando desde finales de 2025. Todo ello pese al peso creciente de la marca propia, que ya representa cerca del 80% de las ventas de la compañía. El análisis de Worldpanel muestra además que Mercadona está perdiendo fuerza en algunos de los segmentos que históricamente habían impulsado su crecimiento, especialmente las familias con hijos y determinadas categorías de frescos.
No obstante, la consultora considera que las bajadas de precios anunciadas por la compañía durante la primavera han contribuido a mejorar la evolución observada en los últimos meses.
Lidl, el que más crece
Lidl es la cadena que más crece entre los principales operadores de la distribución española. La enseña alemana gana cuatro décimas de cuota hasta alcanzar el 7,3% del mercado y mejora simultáneamente compradores y fidelidad. Su penetración aumenta hasta el 62,4% de los hogares españoles, mientras que su fidelidad se sitúa en el 11,7%. "Lidl consigue cada vez retener más gasto", destacó Rodilla al analizar la evolución de la compañía.
Según Numerator Worldpanel, la cadena está reforzando su posicionamiento como supermercado para realizar la compra completa. Gana relevancia en las grandes cestas, aumenta su presencia en frescos perecederos y mejora su comportamiento entre las familias con hijos, precisamente algunos de los territorios donde Mercadona muestra una evolución menos favorable.
Este avance se apoya en tres grandes pilares: la marca propia, una mayor intensidad promocional y el creciente peso de su programa de fidelización.
Dia acelera tras culminar su renovación
Dia protagoniza otra de las evoluciones más destacadas del ejercicio. La cadena gana tres décimas de cuota hasta el 4,1%, aumenta un punto su penetración hasta el 45,3% y mejora siete décimas su fidelidad, hasta el 8,8%.
Estos resultados reflejan, según Numerator Worldpanel, el éxito del proceso de transformación desarrollado durante los últimos años. Rodilla explicó que la cadena está consiguiendo que compradores que antes realizaban compras puntuales vuelvan con mayor frecuencia a sus establecimientos gracias a una mejor experiencia de compra y a su fuerte implantación en proximidad.
Consum impulsa el crecimiento de las cadenas regionales
Si hay un operador que simboliza el buen momento de los supermercados regionales, ese es Consum. La cooperativa valenciana gana tres décimas de cuota hasta alcanzar el 3,9% del mercado y se convierte en la cadena que más compradores incorpora durante el último año, con un aumento de 1,6 puntos en penetración hasta el 22,1%.
Según destacó Rodilla, más de la mitad del crecimiento generado por el conjunto de las cadenas regionales procede de Consum. La expansión comercial explica parte de esta evolución, pero no toda. La consultora detecta también un incremento de la fidelidad de sus compradores, impulsado por el atractivo de las marcas de fabricante y por la creciente utilización de sus programas de fidelización.
Eroski evidencia la fortaleza del modelo regional
El caso de Eroski ocupa un lugar destacado en el análisis, porque ilustra la importancia de analizar la distribución desde una perspectiva territorial. Aunque la cadena pierde una décima de cuota a nivel nacional y se sitúa en el 4,2%, Rodilla destacó que está ganando participación en la mayoría de sus mercados tradicionales. La excepción se encuentra en el área noroeste, donde el crecimiento no está siendo absorbido por los discounters, sino principalmente por otros operadores regionales. "Eroski es un gran ejemplo de la necesidad de analizar el mercado desde la regionalidad", afirmó el directivo.
Carrefour rompe la tendencia negativa
Carrefour mantiene una cuota estable del 9% y logra frenar el deterioro que había registrado durante los últimos años. La compañía conserva una fidelidad del 15,2%, mientras que su penetración se sitúa en el 56,7% de los hogares.
La recuperación se apoya curiosamente en el hipermercado de forma principal, según argumentó Rodilla, "un formato que vuelve a explotar algunas de sus ventajas competitivas históricas, especialmente en marca de fabricante y en segmentos como las familias con hijos y los hogares sénior".
Alcampo sigue afectado por el retroceso del hipermercado
En el caso de Alcampo, sin embargo, Rodilla señaló que la cadena continúa acusando las dificultades que atraviesa el formato hipermercado, una situación similar a la que ha afectado históricamente a Carrefour, aunque con resultados menos favorables en estos momentos. Según explicó, la compañía ha intentado compensar esa debilidad reforzando otros formatos, como la proximidad, y desarrollando alternativas comerciales, pero los datos de Numerator Worldpanel muestran que esos esfuerzos no están siendo suficientes para contrarrestar la tendencia de fondo.
De hecho, Alcampo pierde una décima de cuota en el acumulado hasta agosto y se sitúa en el 2,7% del mercado. Para Rodilla, la evolución de la enseña refleja las dificultades que siguen encontrando los operadores más vinculados al hipermercado en un contexto en el que el consumidor realiza compras más frecuentes, más fragmentadas y cada vez más orientadas a la proximidad y al control del gasto.
Los operadores regionales generan más contactos con el consumidor que Mercadona
Más allá de las cuotas de mercado, Rodilla defendió la necesidad de medir el desempeño de las cadenas mediante los CRP (Consumer Reach Points), un indicador que combina hogares compradores y frecuencia de visita para cuantificar los puntos de contacto con el consumidor.
Desde esta perspectiva, las cadenas regionales aparecen como los auténticos líderes del mercado. En conjunto generan 57.465 millones de CRP, ligeramente por encima de Mercadona, que registra 57.183 millones. Lidl alcanza 17.314 millones, Carrefour 16.010 millones, Dia 15.993 millones, Eroski 11.149 millones, Aldi 6.925 millones y Alcampo 6.815 millones.
"Las cadenas regionales están consiguiendo generar más puntos de contacto con los hogares españoles, incluso por encima de Mercadona", destacó Rodilla. Además, aunque los operadores regionales lideran el volumen total de contactos, las cadenas que más aceleran en términos de preferencia son Aldi y Dia. Sus CRP crecen un 14% y un 12,7%, respectivamente. También avanzan Lidl (+6,2%), Eroski (+6,8%) y el conjunto de cadenas regionales (+5,8%), mientras Mercadona (+2,7%) y Carrefour (+2,6%) muestran incrementos más moderados.
Más visitas, más cadenas y más competencia
La gran transformación del mercado no está únicamente en las cuotas, sino en la forma de comprar. Los hogares españoles realizan actualmente un 22% más de visitas de compra que en 2022. Compran más veces, realizan cestas más pequeñas y reparten cada vez más su gasto entre distintas enseñas. De hecho, el 60% del gasto ya se efectúa fuera de la cadena principal del hogar.
Para Rodilla, esta fragmentación está redefiniendo la competencia en la distribución. En un entorno donde el precio vuelve a ganar protagonismo y donde el consumidor alterna cada vez más entre operadores, la clave ya no consiste únicamente en atraer compradores, sino en conseguir que regresen con más frecuencia.
Y, según los datos de Numerator Worldpanel, son Lidl, Dia, Aldi, Consum y el conjunto de las cadenas regionales quienes mejor están interpretando esta nueva realidad del mercado.