
Lidl se descuelga del pelotón de cabeza. La cadena alemana, una de las más activas en España en 2026, cierra las cuatro semanas que concluyen el 1 de noviembre con una cuota de mercado estancada en valor y retrocesos cercanos al 0,2% en volumen.
Así lo refleja el último informe de Algori publicado este martes, que sitúa a Aldi (+0,5%), Mercadona (+0,2%), Dia (+0,2%) y Consum (+0,2%) como las cadenas que más cuota de mercado en valor ganan durante el periodo. En conjunto, se anotan un crecimiento del 1,1%. Cadenas de ámbito regional como Family Cash, Bon Preu y Froiz también crecen con fuerza, en proporción a su tamaño.
Lidl, en cambio, se sitúa como la decimoséptima cadena de nuestro país en ritmo de crecimiento (-0,2% en volumen), rompiendo una tendencia de varios años al alza. "Probablemente no ha reaccionado a tiempo a las bajadas de precio de sus competidores", explica Cugat Bonfill, responsable de Insights de Algori.
En terreno negativo destacan también Carrefour, que pierde en torno al 0,4% tanto en valor como en volumen; y Alcampo, con un retroceso cercano al 0,2%. La cadena que dirige Elodie Perthuisot, que dio muestras de recuperación en el primer semestre, vuelve a terreno negativo.
Algori.
España, un mercado de cadenas regionales
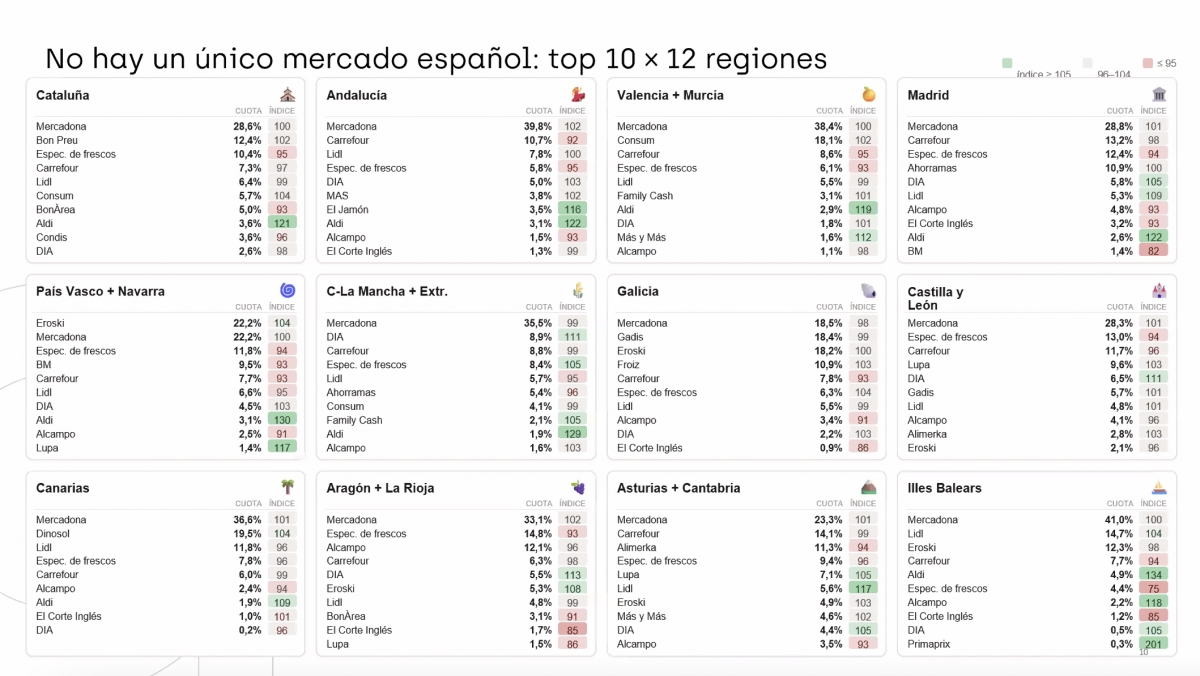
A pesar de que Mercadona domina el mercado español en su conjunto, las diferencias por comunidades autónomas son relevantes. La enseña de Juan Roig es líder en 11 de las 12 regiones en que divide Algori nuestra geografía, con la notable excepción de País Vasco y Navarra, donde Eroski resiste en primera posición con un 22,2% de cuota, empatada con Mercadona (22,2%). En Galicia, Gadis (18,4%) y Vegalsa-Eroski (18,2%) prácticamente igualan a la cadena valenciana (18,5%).
En Andalucía, Lidl y El Jamón crecen con fuerza frente al relativo estancamiento de Mercadona, Carrefour y Lidl.
En otros mercados encontramos cadenas que, si bien no desafían el liderazgo de Mercadona, sí cuentan con un peso importante, como Bon Preu en Cataluña (12,4%), Dinosol en Canarias (19,5%), Alimerka en Asturias y Cantabria (11,3%), BM Supermercados en País Vasco y Navarra (11,8%), Froiz en Galicia (10,9%), Lupa en Castilla y León (9,6%), Ahorramas en Madrid (10,9%) o Consum en Comunidad Valenciana y Murcia (18,1%).
El sector cae en volumen por primera vez en 2026
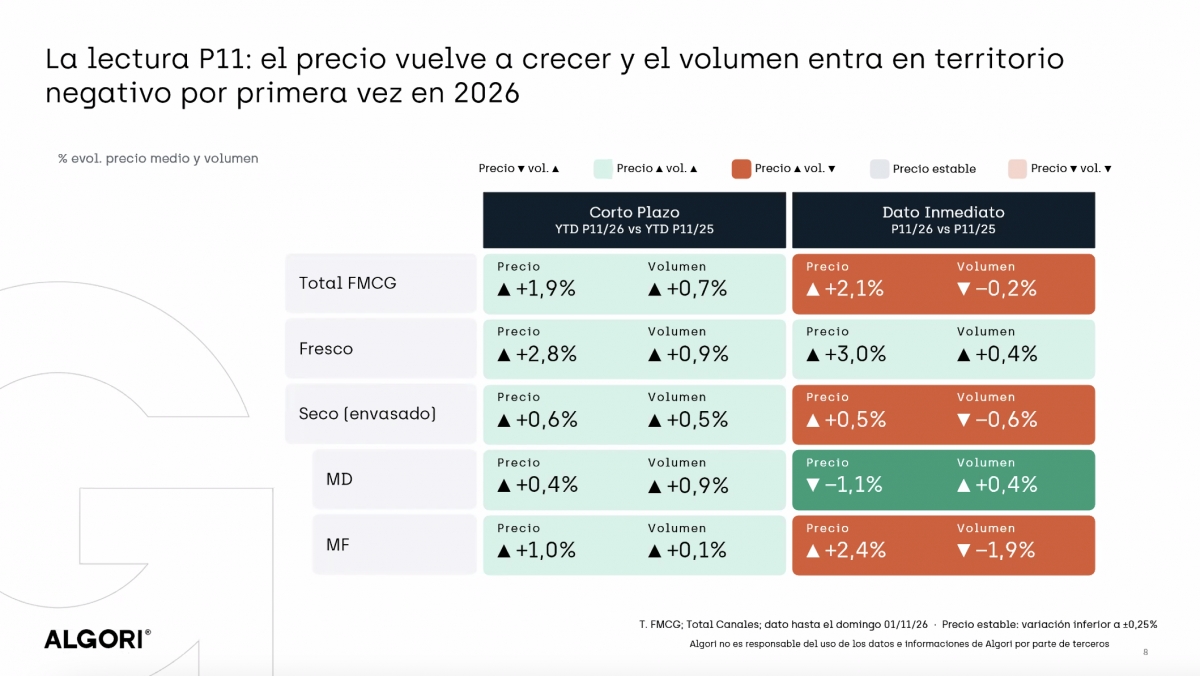
Otra de las noticias que deja el periodo 11 es la caída del consumo. Por primera vez en 2026, el sector FMCG en España crece únicamente por el incremento de precios (+2,1%), mientras que el volumen cae un 0,2%, señalan los datos de Algori.
Alimentación envasada (-0,6%) y productos de marca de fabricante (-1,9%) lideran las caídas, mientras que frescos (+0,4%) y productos de marca de distribuidor (+0,4%) resisten. El diagnóstico es claro: "Vienen curvas", subraya Bonfill. Después de varios meses de incertidumbre geopolítica y repunte en el precio de partidas clave como combustibles y vivienda, los consumidores se muestran cautelosos.
Algori.
Un 30% de los hogares españoles, según una encuesta de la consultora, se muestra muy preocupado por todos los bloques de gasto familiar: compra semanal, facturas de energía, combustible y coche y alquiler o hipoteca. Ante lo que pueda venir, han comenzado a recortar, un escenario que favorece más a cadenas como Lidl, Aldi y Dia que a Mercadona o Carrefour.